

Khi diversification biến mất: vì sao mọi hedge fund có thể cùng lỗ một lúc?
Diversification
 Ngọc Hải Lương
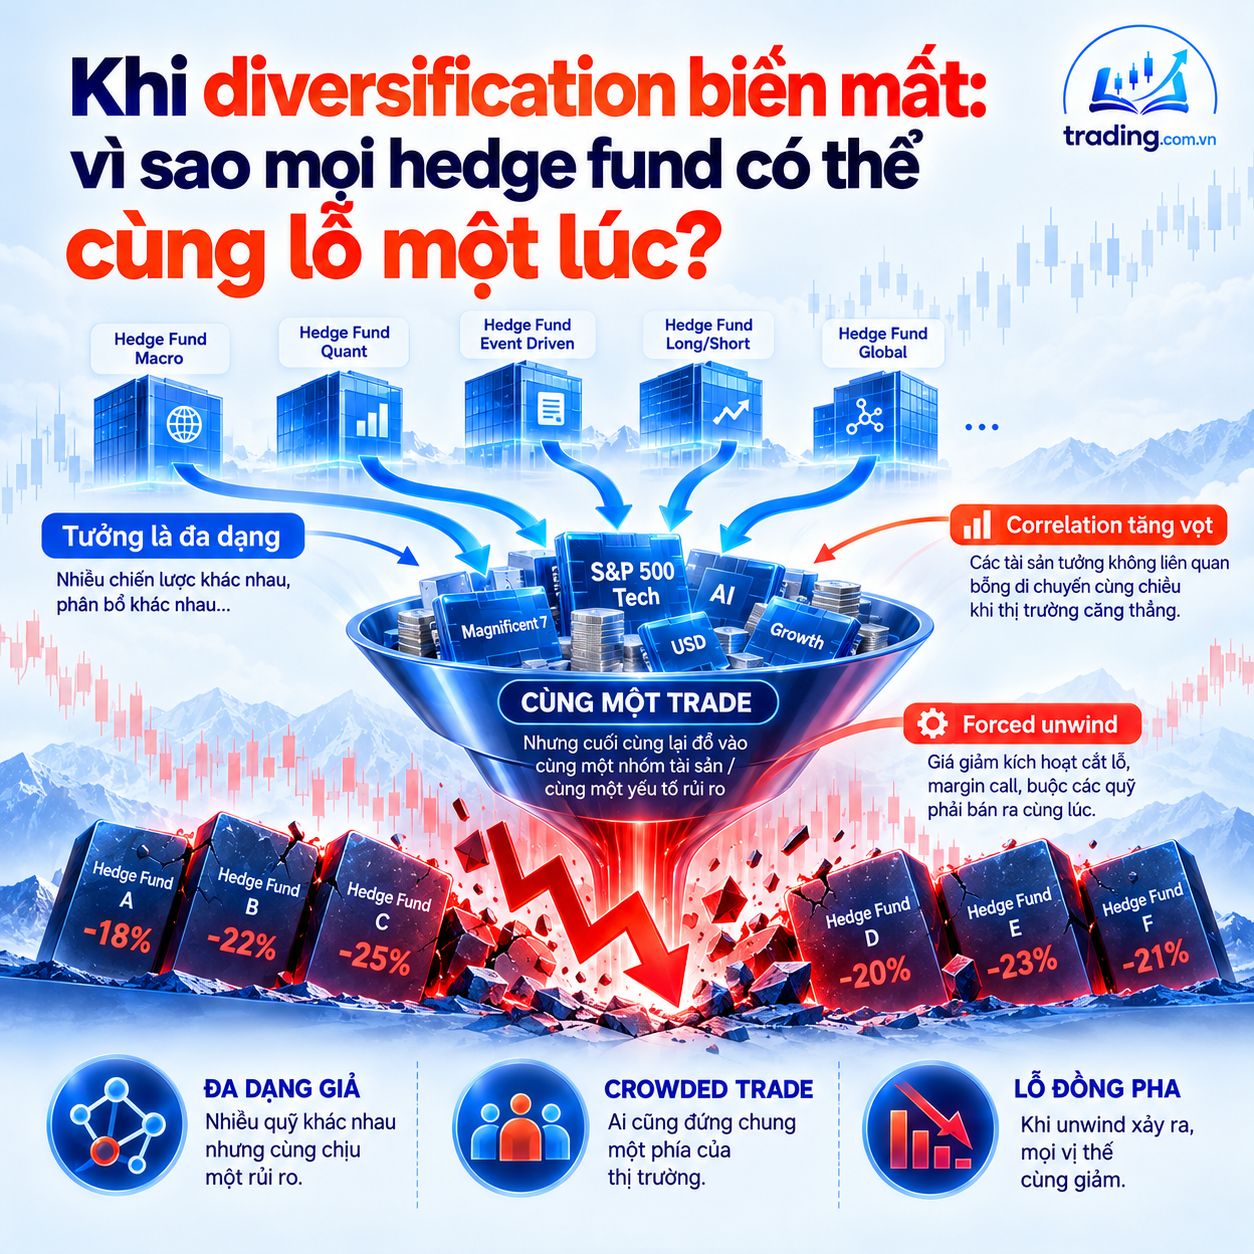
Diversification thường được mô tả như việc kết hợp nhiều strategy khác nhau để tránh phụ thuộc vào một nguồn return duy nhất. Equity long-short, macro, CTA, market neutral, multi-strategy hay relative value có thể sử dụng những process hoàn toàn khác nhau và tạo ra P&L khá độc lập trong điều kiện bình thường. Nhưng sự độc lập đó không cố định. Khi volatility tăng mạnh, liquidity giảm và leverage bắt đầu bị cắt, nhiều portfolio vốn nhìn rất khác nhau có thể đồng thời chuyển sang cùng một hành vi: bán những gì đang long, cover những gì đang short và giảm gross exposure càng nhanh càng tốt. Lúc đó, diversification trên spreadsheet có thể biến mất chỉ trong vài phiên.
PHẦN 1. Correlation thấp trong thời gian bình thường không đảm bảo diversification khi stress xảy ra
Một portfolio có thể nhìn rất diversified nếu correlation giữa các strategy được tính trong vài năm dữ liệu bình thường. Equity long-short có thể có correlation thấp với CTA, macro có thể độc lập với statistical arbitrage, còn market neutral gần như không liên quan đến broad equity index. Những con số này tạo cảm giác rằng khi một strategy gặp vấn đề, những strategy khác sẽ hấp thụ drawdown. Cấu trúc đó hoạt động tốt khi market moves diễn ra trong phạm vi mà historical relationships vẫn còn giá trị.
Stress thay đổi chính những relationships đó. Correlations không phải hằng số. Khi market giảm nhanh, nhiều assets và strategies có thể bắt đầu phản ứng với cùng một biến số: liquidity. Một equity manager bán stocks vì fundamental outlook xấu đi, một Quant fund bán vì volatility target bị vượt, một multi-manager giảm position vì risk limits, còn một macro fund cắt exposure vì stop-loss. Lý do khác nhau nhưng order flow cuối cùng đều đi theo cùng một hướng. Correlation giữa các strategy tăng lên không phải vì investment process bỗng giống nhau, mà vì tất cả bị ép phải phản ứng với cùng một constraint.
Điểm này đặc biệt rõ ở leveraged portfolios. Trong điều kiện bình thường, leverage giúp khuếch đại những spreads nhỏ và tạo return ổn định. Khi volatility tăng, cùng một gross exposure tạo ra nhiều risk hơn. Portfolio manager phải giảm positions để giữ volatility hoặc Value-at-Risk trong giới hạn. Việc giảm positions lại tạo thêm price movement, khiến volatility tiếp tục tăng và buộc những người khác cũng phải de-risk. Một mechanism quản trị rủi ro hợp lý ở cấp độ từng fund có thể trở thành feedback loop ở cấp độ toàn thị trường.
Historical correlation vì thế thường đánh giá diversification tốt hơn thực tế. Phần lớn dữ liệu được tạo ra trong những ngày bình thường, trong khi giá trị thật của diversification lại được kiểm tra ở một số ít thời điểm stress. Một pair of strategies có correlation gần zero trong 95% thời gian vẫn có thể cùng mất tiền mạnh trong 5% thời gian còn lại. Nếu những 5% đó trùng với giai đoạn portfolio cần protection nhất, headline correlation gần như không còn nhiều ý nghĩa.
PHẦN 2. Deleveraging biến những strategy khác nhau thành cùng một trade
Leverage là một trong những lý do khiến cross-strategy losses có thể xảy ra rất nhanh. Một fund có thể sở hữu nhiều trades với logic riêng biệt, nhưng khi drawdown vượt threshold hoặc volatility tăng mạnh, quyết định tiếp theo thường không còn nằm ở từng trade. Risk management bắt đầu hoạt động ở cấp portfolio. Gross exposure bị cắt, positions được thu nhỏ và liquidity trở thành ưu tiên lớn hơn conviction.
Quá trình này có thể lan truyền giữa các funds. Một manager bán một position liquid vì đó là thứ dễ bán nhất. Giá giảm khiến một fund khác bị mark-to-market loss. Loss đó làm leverage tăng tương đối so với NAV và buộc fund thứ hai cũng giảm exposure. Nếu nhiều managers sở hữu cùng position, movement ban đầu có thể nhanh chóng trở thành một crowded unwind. Fundamental value của asset không cần thay đổi tương ứng với mức giảm giá; pressure đến từ balance-sheet adjustment nhiều hơn từ thông tin mới.
Short book cũng tham gia vào quá trình này theo chiều ngược lại. Khi fund giảm gross exposure, họ không chỉ bán longs mà còn phải cover shorts. Một stock đang bị short bởi nhiều funds có thể tăng mạnh dù market chung đang giảm. Long losers tiếp tục bị bán trong khi short winners bị mua lại, tạo ra những reversal rất mạnh ở factor level. Momentum strategies thường dễ bị ảnh hưởng trong loại environment này vì những positions từng thắng trong nhiều tháng có thể đảo chiều đồng thời ở cả long và short books.
Multi-strategy funds không hoàn toàn tránh được vấn đề. Việc có nhiều pods hoặc nhiều investment teams làm giảm phụ thuộc vào một single view, nhưng capital allocation vẫn nằm trong cùng một risk system. Khi firm-level limits bị chạm, nhiều teams có thể phải giảm risk cùng lúc. Một macro pod, equity pod và relative-value pod không cần sở hữu cùng securities để cùng chịu deleveraging. Chỉ cần chúng cùng phụ thuộc vào leverage, financing hoặc internal risk budget, một shock đủ lớn có thể kéo tất cả về cùng một direction.
Prime brokerage và financing cũng có thể làm stress mạnh hơn. Khi volatility tăng hoặc collateral trở nên rủi ro hơn, margin requirements có thể tăng. Fund lúc đó cần thêm cash hoặc phải cắt positions. Những trades vốn hoàn toàn hợp lý về expected return vẫn có thể bị đóng đơn giản vì chúng sử dụng balance sheet quá nhiều. Trong stress, khả năng tồn tại thường quan trọng hơn việc trade có đúng hay không.
PHẦN 3. Diversification thực sự nằm ở nguồn risk chứ không nằm ở số lượng strategy
Một portfolio có mười hedge funds chưa chắc diversified hơn portfolio có ba funds. Nếu cả mười cùng long Growth, long liquidity, short volatility hoặc phụ thuộc vào cheap financing, portfolio vẫn tập trung vào một số ít economic exposures. Strategy labels tạo cảm giác khác biệt nhưng không nói đủ về cách P&L sẽ phản ứng khi regime thay đổi.
Exposure-based analysis thường hữu ích hơn việc phân loại theo tên strategy. Hai funds có thể một bên gọi là fundamental equity và một bên gọi là systematic long-short nhưng cùng sở hữu large-cap technology, cùng overweight Quality và cùng short weak balance-sheet companies. Trong một factor reversal, P&L của hai funds có thể giống nhau hơn rất nhiều so với historical correlation gợi ý. Ngược lại, hai trend-following funds cùng mang nhãn CTA nhưng sử dụng horizons, markets và risk allocations khác nhau có thể phản ứng khác nhau đáng kể trong cùng một shock.
Liquidity cũng cần được xem như một factor riêng. Một portfolio có nhiều asset classes nhưng tất cả đều dựa vào instruments có liquidity cao trong normal regime và liquidity yếu trong stress vẫn có một điểm yếu chung. Diversification giữa stocks, credit và derivatives không giúp nhiều nếu tất cả cùng phải được bán trong một thị trường mà bid depth biến mất. Liquidity correlation thường khó nhìn thấy cho đến khi mọi người cùng muốn thoát.
Position concentration cũng quan trọng hơn số lượng holdings. Một fund có hàng trăm positions nhưng 70% risk lại đến từ một vài factors vẫn có thể rất tập trung. Ngược lại, một portfolio có ít positions hơn nhưng các nguồn return thực sự độc lập có thể diversified tốt hơn. Risk contribution phản ánh cấu trúc portfolio chính xác hơn số lượng tickers hay số lượng strategy names.
Stress testing vì thế phải tập trung vào những trạng thái mà historical correlations thay đổi. Factor reversal, liquidity shock, volatility spike, funding stress và simultaneous deleveraging đều cần được xem như các scenarios riêng. Một portfolio chỉ diversified khi các components không cùng phụ thuộc vào một mechanism khiến chúng buộc phải hành động giống nhau trong stress.
Diversification không biến mất vì tất cả hedge funds đột nhiên có cùng quan điểm về thị trường. Nó biến mất khi những portfolio khác nhau bị kéo về cùng một constraint. Leverage, liquidity, margin, crowded positions và risk limits có thể kết nối những strategies vốn tưởng như độc lập. Khi những constraints đó cùng siết lại, investment philosophy trở thành yếu tố thứ hai; balance sheet mới là thứ điều khiển hành vi.
Một portfolio thực sự diversified không chỉ cần nhiều nguồn alpha mà còn cần nhiều cách chịu stress khác nhau. Nếu tất cả strategy đều phải bán cùng lúc khi volatility tăng, diversification chỉ tồn tại trong những giai đoạn mà nó ít cần thiết nhất. Giá trị của diversification nằm ở việc một phần portfolio vẫn có khả năng tồn tại, giữ risk hoặc thậm chí kiếm tiền khi phần còn lại buộc phải deleverage.