

Một năm của Quant, hay chỉ là một năm đúng regime?
Regime
 Ngọc Hải Lương
PHẦN 1. Tháng 9 không phải câu chuyện “máy thắng người” — mà là câu chuyện về regime
Một sai lầm phổ biến khi nhìn vào performance của hedge funds là thấy systematic funds tăng còn fundamental funds giảm rồi mặc định rằng Quant đang dự báo thị trường tốt hơn con người. Thực tế, hai nhóm có thể đang mang những exposures hoàn toàn khác nhau. Một fundamental long-short manager có thể long semiconductor, AI infrastructure và short defensive stocks, trong khi một systematic equity strategy lại khai thác momentum, quality, earnings revisions hoặc mean reversion. CTA thậm chí hoạt động trên một cấu trúc khác hẳn, có thể short bonds, long oil, short một currency mà gần như không cần đưa ra quan điểm về valuation của Nvidia hay Amazon. Chênh lệch performance giữa các nhóm vì thế phản ánh trước hết loại risk exposure đang được thị trường trả công trong từng giai đoạn.
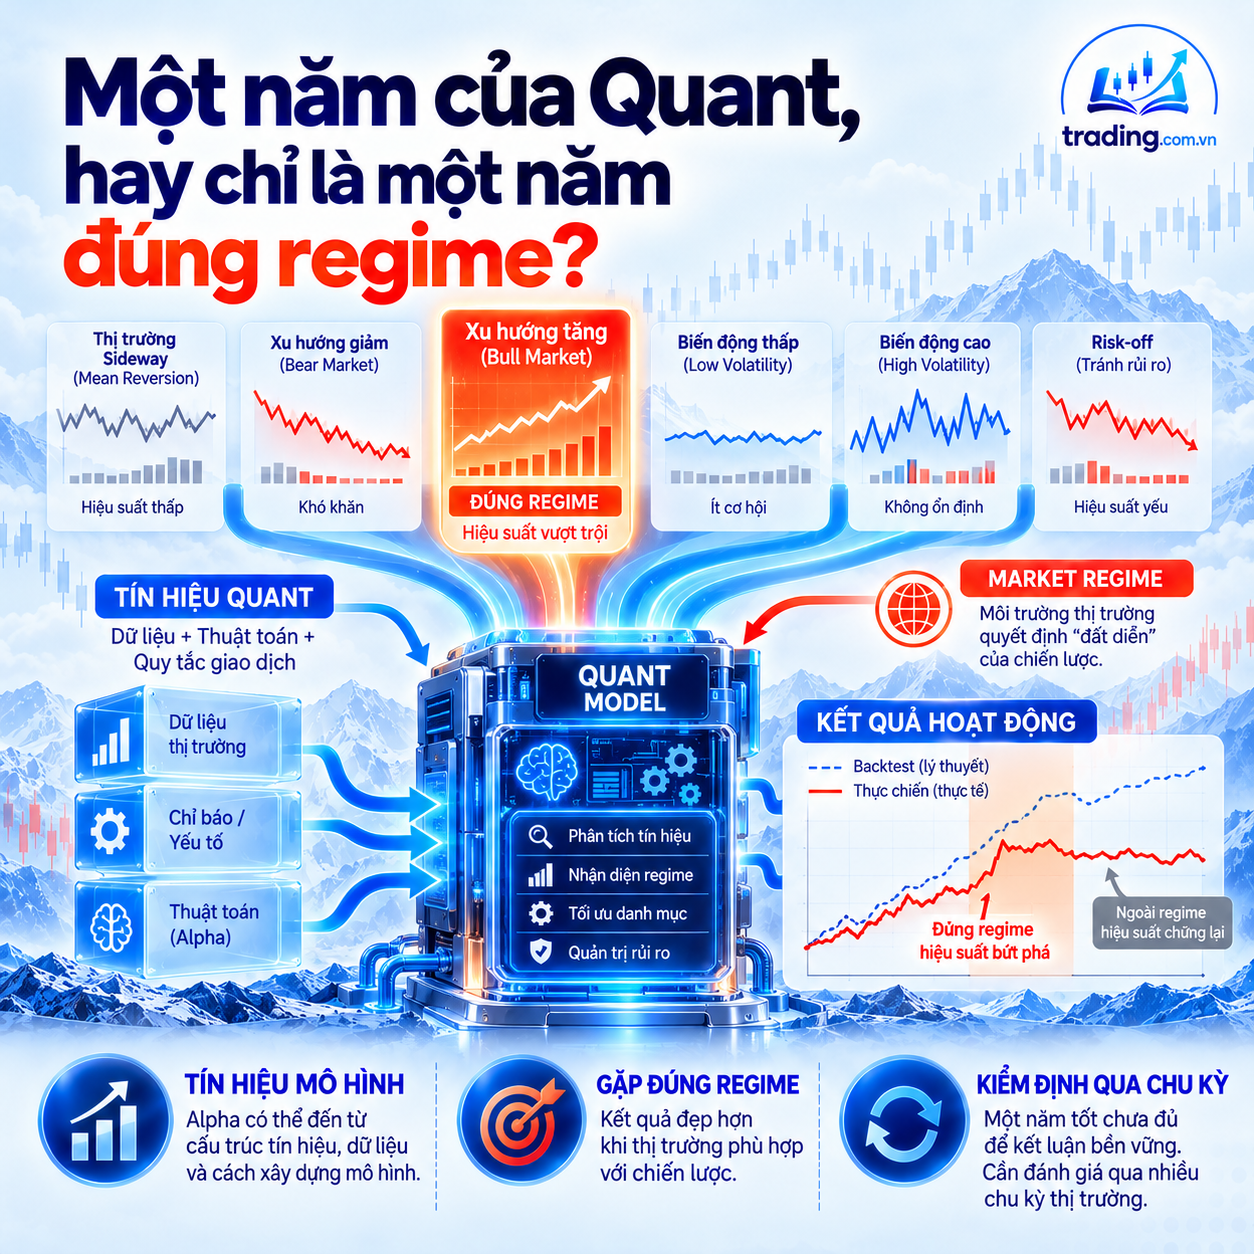
Tháng 9/2026 là ví dụ rõ nhất. Bond yields tăng mạnh trên nhiều thị trường phát triển, oil prices đi lên, còn kỳ vọng về lạm phát và chính sách tiền tệ liên tục được định giá lại. Đây là môi trường rất thuận lợi cho systematic macro và trend-following strategies vì movement không chỉ lớn mà còn có persistence, xuất hiện trên nhiều asset classes và kéo dài đủ lâu để signal phản ứng. Một trend model không cần dự báo chính xác central bank sẽ làm gì hay nguyên nhân địa chính trị phía sau cú tăng của dầu. Model chỉ cần nhận diện bond prices tiếp tục giảm, yields tiếp tục tăng hoặc commodities duy trì một direction đủ bền, sau đó giữ hoặc tăng exposure theo rule đã định.
Khác biệt lớn nằm ở cấu trúc của movement. Một thị trường liên tục đảo chiều khiến trend-following models dễ chịu nhiều khoản lỗ nhỏ vì signal vừa hình thành đã bị phá vỡ. Ngược lại, một movement kéo dài đủ lâu cho phép medium-term models xây position và giữ exposure. Systematic equity long-short cũng có thể hưởng lợi theo cách khác. Khi broad equity index không biến động quá lớn nhưng dispersion giữa các stocks tăng mạnh, portfolio có khả năng long winners và short losers vẫn có thể tạo return mà không phụ thuộc nhiều vào direction của toàn thị trường.
Một năm return cao vì thế chưa đủ để chứng minh edge của strategy đã tốt hơn một cách bền vững. Một fund tăng 20–30% có thể đơn giản là gặp đúng opportunity set phù hợp với payoff structure của mình. CTA có thể kiếm tiền từ persistent trends trong rates và commodities. Systematic equity có thể hưởng lợi từ factor spreads và cross-sectional dispersion. Discretionary funds có thể phụ thuộc nhiều hơn vào stock selection hoặc sector rotation. Performance chỉ thực sự có ý nghĩa khi tách được nguồn return và hiểu rõ regime đã tạo ra nó.
PHẦN 2. Từ bond trend đến AI unwind: cùng một năm cho thấy hai mặt của systematic investing
Điểm đáng chú ý trong cú sell-off giữa tháng 10 không nằm ở việc hedge funds bị lỗ, mà ở tốc độ diversification giữa các strategy có thể biến mất khi một đợt unwind đủ mạnh xảy ra. Stock pickers, tech-focused funds, Asia-focused managers, systematic long-short và multi-strategy funds đều chịu áp lực trong cùng một giai đoạn. Những strategy sử dụng process hoàn toàn khác nhau vẫn có thể kết thúc với underlying positions giống nhau hoặc phụ thuộc vào cùng một nguồn liquidity.
AI là ví dụ rõ nhất. Trong nhiều tháng, AI không chỉ tồn tại như một fundamental theme mà còn đi vào Momentum, Growth, Quality, semiconductor baskets, Asian tech supply chains và nhiều systematic signals. Một discretionary PM có thể mua AI stocks vì tin vào earnings growth. Một Quant model có thể mua cùng cổ phiếu vì momentum mạnh và analyst revisions tích cực. Một multi-manager pod có thể giữ position vì catalyst ngắn hạn. Lý do vào lệnh khác nhau nhưng exposure cuối cùng lại hội tụ về cùng một nhóm stocks hoặc cùng một factor cluster. Khi lãi suất bị repriced và chi phí vốn của AI infrastructure trở nên nhạy cảm hơn, các positions đó có thể bị unwind cùng lúc.
Crowding vì thế nằm ở positions và liquidity nhiều hơn ở tên strategy hay phương pháp research. Một Value model và một discretionary analyst có thể hoàn toàn độc lập về process nhưng vẫn cùng short một expensive company. Một trend follower và một macro trader có thể sử dụng framework khác nhau nhưng cùng short bonds. Khi movement tiếp tục, cả hai cùng kiếm tiền. Khi một policy surprise tạo ra violent reversal, cả hai cùng chịu loss. Sự độc lập về process không đảm bảo sự độc lập về P&L.
Năm mạnh của systematic strategies cũng không đồng nghĩa với việc chúng trở nên miễn nhiễm với regime risk. Trend following hưởng lợi từ persistence nhưng dễ bị tổn thương bởi reversal. Mean reversion hưởng lợi từ overshoot nhưng có thể thua lớn nếu movement chuyển thành structural trend. Market-neutral factor portfolios hoạt động tốt khi dispersion cao nhưng có thể gặp vấn đề khi factor correlations tăng hoặc leverage bị giảm nhanh trên toàn hệ thống. Việc giảm gross exposure trong môi trường volatility cao có thể hạn chế drawdown, nhưng đồng thời tạo opportunity cost nếu market phục hồi mạnh.
Đối với allocator, giá trị của performance gần đây nằm ở khả năng cho thấy strategy kiếm tiền trong điều kiện nào. Một CTA có ý nghĩa lớn nếu nó tạo return trong giai đoạn bond sell-off và thực sự bổ sung diversification cho equity/bond portfolio. Một systematic equity strategy cần được nhìn trong mối quan hệ với dispersion, factor correlations và liquidity. Một năm YTD mạnh chỉ là kết quả cuối cùng; phần quan trọng hơn nằm ở cơ chế đã tạo ra con số đó.
PHẦN 3. Cách đọc performance của systematic funds trong năm 2026
Việc phân tích một systematic fund nên bắt đầu từ P&L attribution theo market, signal và regime chứ không chỉ từ equity curve. Với trend-following fund, cần tách rõ return đến từ rates, commodities, currencies hay equities. Một năm tăng 20% từ bốn nguồn return tương đối độc lập có chất lượng rất khác với một năm tăng 20% nhưng 15% tập trung vào một macro trend duy nhất. Cả hai đều là return thực, nhưng mức độ bền vững và khả năng extrapolate sang tương lai khác nhau đáng kể.
Performance cũng cần được đặt trong nhiều horizons. Một manager có năm rất tốt chưa chắc đã tạo ra edge mới. Strategy có thể vừa trải qua một giai đoạn whipsaw kéo dài và hiện tại chỉ đang được trả công khi thị trường chuyển sang môi trường phù hợp hơn. Những thay đổi về model, leverage, trend horizon và portfolio construction cũng cần được tách riêng khỏi tác động của regime. Nếu process giữ nguyên và return phục hồi sau một giai đoạn khó, đó có thể đơn giản là payoff vốn có của strategy. Nếu methodology thay đổi đáng kể, kết quả mới cần được đánh giá trên một cơ sở khác.
Net performance quan trọng hơn paper alpha. Trong regime có trend rõ, turnover của trend followers thường hiệu quả hơn vì positions được giữ lâu và movement đủ lớn để bù transaction costs. Khi market chuyển sang reversal, turnover tăng đúng lúc liquidity có thể xấu đi. Cùng một signal vì thế có thể tạo implementation efficiency rất khác giữa hai regimes. Backtest sử dụng spread cố định thường đánh giá quá thấp chi phí trong những giai đoạn nhiều funds cùng de-risk hoặc deleverage.
Trong bối cảnh Việt Nam, giá trị lớn nhất không nằm ở việc cố sao chép một global CTA mà ở cách áp dụng framework attribution và regime analysis. Một quantitative equity strategy cần tách return thành market beta, sector allocation, stock selection, Momentum, Value, Quality và liquidity. Một giai đoạn tăng mạnh có thể đến từ stock selection thực sự, nhưng cũng có thể chỉ do overweight đúng ngành đang dẫn dắt. Một drawdown có thể phản ánh signal decay, nhưng cũng có thể chỉ là một reversal regime tạm thời. Nếu phần lớn P&L của một factor tập trung vào ngân hàng và chứng khoán trong một liquidity cycle, mức độ diversification thực tế thấp hơn nhiều so với tên gọi của strategy.
Crowding cũng nên được đo ở cấp độ exposure. Hai quỹ, một Quant và một fundamental, có thể trở nên gần như giống nhau trong stress nếu cả hai cùng long large-cap technology và short defensives. Ngược lại, hai CTA cùng nằm trong nhóm systematic nhưng sử dụng trend horizons khác nhau, universe khác nhau và risk allocation khác nhau vẫn có thể tạo ra P&L khá độc lập. Strategy label chỉ mô tả bề mặt, còn cấu trúc exposure mới quyết định hành vi thực tế của portfolio.
Năm 2026 cho thấy rất rõ hai mặt của systematic investing. Tháng 9 chứng minh systematic macro và trend-following có thể cực kỳ hiệu quả khi rates, oil và cross-asset markets tạo ra persistent movements. Giữa tháng 10 lại cho thấy Quant vẫn chịu crowding, deleveraging và sharp reversals như bất kỳ nhóm strategy nào khác. Hai giai đoạn này không mâu thuẫn mà phản ánh đúng payoff function của systematic strategies trong những regime khác nhau.
Performance hedge fund vì thế cần được đọc qua risk exposure, diversification thực tế, mức độ tập trung của P&L và độ nhạy với regime. Tháng 9 cho thấy sức mạnh của systematic investing khi opportunity set phù hợp. Tháng 10 cho thấy giới hạn của nó khi positions trở nên crowded và market đảo chiều nhanh. Systematic không loại bỏ regime risk. Giá trị của nó nằm ở việc biến regime risk thành một thứ có thể quan sát, đo lường và quản trị rõ ràng hơn.