

Quant không nhất thiết “dự báo”: Prepare, Don’t Predict
Don’t Predict
 Ngọc Hải Lương
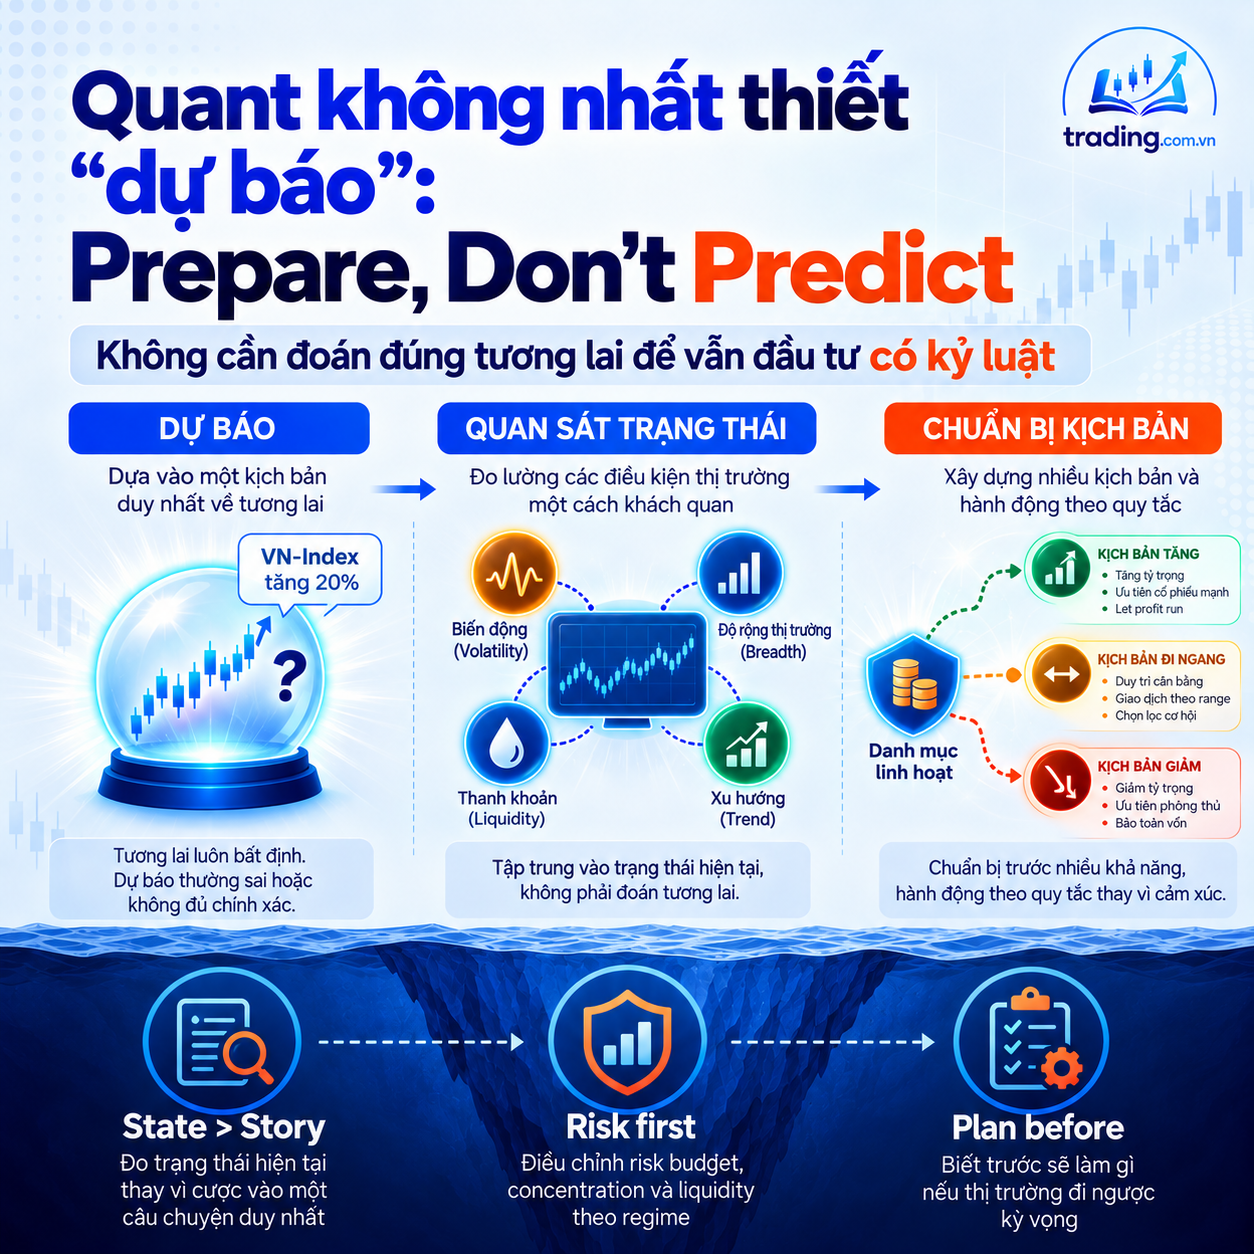
Trong đầu tư có một sức hút rất lớn đối với những câu trả lời mang tính tiên tri. VN-Index cuối năm sẽ ở đâu, Fed sẽ cắt bao nhiêu lần, lợi suất trái phiếu sẽ tăng hay giảm, USD sẽ mạnh lên hay yếu đi, Value hay Momentum sẽ thắng, AI có đang trong bubble hay không. Những câu hỏi này hấp dẫn bởi chúng biến một thế giới rất phức tạp thành một câu chuyện đơn giản: nếu biết tương lai sẽ xảy ra điều gì, chỉ cần đặt cược đúng hướng. Nhưng đây cũng là nơi đầu tư dễ trở nên mong manh nhất, bởi một portfolio được xây xung quanh duy nhất một forecast thường không thất bại nhẹ nhàng khi forecast sai. Nếu nhà đầu tư tin chắc lạm phát sẽ giảm, duration được tăng mạnh, cyclical exposure được mở rộng và hedge bị giảm; chỉ cần inflation tái tăng, một sai lầm trong forecast có thể đồng thời làm nhiều phần của portfolio đi sai hướng. Systematic investing có một cách tiếp cận khác: không nhất thiết phải khẳng định chính xác tương lai nào sẽ xảy ra, mà cố gắng xác định trạng thái nào đang tồn tại, rủi ro hiện tại nằm ở đâu, portfolio dễ tổn thương trước những kịch bản nào và nếu dữ liệu thay đổi thì quy tắc hành động sẽ thay đổi ra sao. Đây là khác biệt giữa việc cố nói đúng chuyện ngày mai và chuẩn bị để không bị buộc phải ứng biến khi ngày mai khác với điều mình kỳ vọng.
PHẦN 1. Không dự báo chính xác vẫn có thể đầu tư rất có kỷ luật
“Không dự báo” trong Quant không có nghĩa là hoàn toàn từ bỏ mọi nhận định về return tương lai. Một portfolio vẫn phải có lý do để nắm giữ tài sản A thay vì B, vẫn phải ước lượng risk, covariance, expected payoff và vẫn phải quyết định capital allocation. Sự khác biệt nằm ở mức độ phụ thuộc vào một forecast duy nhất. Một discretionary macro investor có thể hình thành thesis rằng tăng trưởng sẽ giảm mạnh trong sáu tháng tới rồi xây portfolio xung quanh thesis đó; một systematic process có thể thay thế câu chuyện bằng một state vector gồm volatility, trend, breadth, valuation dispersion, credit conditions, liquidity, yield-curve shape và những variables firm-level khác. Nếu state vector thay đổi, allocation thay đổi theo một policy được định nghĩa trước. Cách thứ hai vẫn có yếu tố forward-looking, nhưng nó không đòi người quản lý phải biết chính xác GDP quý tới là bao nhiêu hay VN-Index tháng tới đóng cửa ở điểm nào. Thứ hệ thống cần biết là: nếu volatility tăng từ regime bình thường sang regime cao, nếu breadth giảm, nếu correlation giữa positions tăng và nếu liquidity đồng thời xấu đi, portfolio hiện tại có đang mang nhiều risk hơn mức chúng ta muốn hay không?
Lấy một ví dụ đơn giản tại Việt Nam. Giả sử VN-Index đang ở 1.350 điểm và câu hỏi được đặt ra là tháng tới thị trường có xuống dưới 1.300 hay không. Một forecast-centric process có thể xây model để trả về xác suất 65% và từ đó quyết định giảm cổ phiếu. Một preparation-centric process không nhất thiết phải trả lời câu đó. Nó có thể quan sát rằng realized volatility 20 ngày đã tăng từ 12% lên 22%, tỷ lệ cổ phiếu nằm trên MA50 giảm từ 70% xuống 38%, số mã tạo đáy 20 ngày tăng, market turnover giảm trong những phiên hồi và correlation giữa các ngành lớn tăng mạnh. Không biến nào trong số đó nói chắc rằng chỉ số sẽ giảm thêm, nhưng tổng hợp chúng có thể cho thấy risk regime đang trở nên kém thuận lợi. Khi đó portfolio không cần chuyển từ 100% cổ phiếu về 0%; nó có thể hạ target volatility từ 12% xuống 9%, giảm maximum position size, hạ giới hạn concentration trong một ngành từ 25% xuống 18%, tăng liquidity requirement và yêu cầu signal mạnh hơn trước khi mở vị thế mới. Nếu thị trường hồi phục ngay sau đó, system có thể bỏ lỡ một phần upside nhưng không nhất thiết chịu tổn thất lớn do “đoán sai”. Đó chính là preparation: hành động tỷ lệ thuận với evidence và uncertainty thay vì đặt cược binary vào một forecast.
Bài 2026 through a Systematic Lens: What to Expect When You’re Not Expecting của Daniel Taylor, Deputy CIO Systematic của Man Group và CIO Man Numeric, xuất bản ngày 20/01/2026, thể hiện khá rõ tư duy này. Ngay từ đầu, tác giả nói systematic investors ít quan tâm hơn tới discretionary forecasts và nhìn triển vọng thông qua những metrics có thể định lượng rồi so sánh với lịch sử. Bài không cố đưa ra một “macro call” duy nhất cho năm 2026 mà lần lượt xem valuation tuyệt đối, relative valuation, macro-environment similarity và AI-related capital expenditure. Đây là điểm đáng học: thay vì hỏi “2026 bullish hay bearish?”, một systematic lens có thể hỏi nhiều câu hẹp và đo được hơn như “valuation stretch hiện tại nằm ở percentile nào?”, “macro state hiện tại giống những giai đoạn lịch sử nào?”, “factor nào từng hoạt động tốt trong các states tương tự?” và “AI capex có đang chuyển hóa thành gross-profit growth hoặc productivity ở cấp doanh nghiệp hay chưa?”.
Một ví dụ thú vị trong bài là valuation. Man Group lưu ý rằng hơn 25% trọng số MSCI World khi họ đo đang nằm ở các cổ phiếu có EV/sales trên 10 lần, vượt những đỉnh trước quanh Dot-Com và hậu COVID. Nhưng thay vì suy ra ngay “thị trường quá đắt nên phải short”, họ đồng thời nhìn relative valuation và cho rằng landscape toàn cầu không đặc biệt bất thường theo một số thước đo forward earnings-to-price; opportunity cho cross-sectional value lúc đó ở mức tương đối bình thường trên nhiều khu vực, với US large caps có value stretch cao hơn lịch sử và Nhật Bản thấp hơn. Đây chính là ví dụ điển hình cho sự khác biệt giữa state observation và directional forecast. “Một phần lớn market đang có EV/sales rất cao” là observation. “Chứng khoán chắc chắn sắp crash” lại là một inference mạnh hơn rất nhiều. Một systematic portfolio không cần nhảy từ câu đầu sang câu thứ hai; nó có thể sử dụng valuation để điều chỉnh relative ranking, concentration limits, expected-return assumptions hoặc stress scenarios mà không phải market-time toàn bộ exposure.
Điều này rất quan trọng bởi valuation thường là một signal có horizon không rõ ràng. Một cổ phiếu đắt có thể tiếp tục đắt hơn trong nhiều năm nếu earnings growth đủ mạnh; một market rẻ có thể còn rẻ hơn nếu fundamentals suy yếu. Nếu chúng ta ép một variable chậm như valuation phải dự báo return một tháng, model rất dễ thất bại rồi bị kết luận là “valuation không hoạt động”. Nhưng nếu valuation được sử dụng như risk context — chẳng hạn để biết portfolio đang phụ thuộc bao nhiêu vào continuation của high-growth assumptions — nó có thể hữu ích dù không market-time chính xác. Với một cổ phiếu có price-to-sales cao, vấn đề không phải chỉ là “đắt hay rẻ”, mà là upside hiện tại cần bao nhiêu revenue growth và margin expansion để justify valuation. Preparation ở đây có thể là stress earnings assumptions 10%, 20%, 30%, xem multiple compression sẽ tác động NAV thế nào và hạn chế tổng portfolio exposure vào những names cùng phụ thuộc một narrative tăng trưởng.
Systematic process cũng giúp tách phần có thể kiểm soát khỏi phần không thể kiểm soát. Không ai kiểm soát được việc một central bank đổi giọng vào ngày mai, một cuộc khủng hoảng địa chính trị xuất hiện hay một doanh nghiệp bất ngờ hạ guidance. Nhưng chúng ta kiểm soát được leverage, gross exposure, sector concentration, liquidity, position size, rebalance frequency và exit policy. Một investor dành toàn bộ research budget để dự báo market direction nhưng không biết portfolio có mất bao nhiêu nếu five largest positions cùng giảm 15% đang tối ưu sai lớp bài toán. Trong thực tế, risk management thường kém “sexy” hơn forecasting vì nó không tạo ra headline mạnh, nhưng lại là thứ quyết định một strategy có sống đủ lâu để edge phát huy hay không. Một model có Sharpe kỳ vọng 1 nhưng leverage quá mức vẫn có thể chết trước khi long-run expectation xuất hiện; một model chỉ Sharpe 0,7 nhưng có controlled downside, diversification và khả năng rebalance qua nhiều regimes có thể tạo utility lớn hơn nhiều.
Ở đây cũng cần tránh một sự hiểu nhầm khác: “prepare, don’t predict” không phải lời biện hộ để model không cần predictive power. Nếu ranking stock hoàn toàn random thì risk overlay không biến nó thành alpha strategy. Portfolio vẫn cần nguồn expected return hợp lý, dù nguồn đó có thể là trend, value, quality, carry, earnings revisions hoặc cross-sectional mean reversion. Preparation là lớp bổ sung giúp không bắt strategy phải đúng cùng một forecast trong mọi state. Một trend model chẳng hạn không cố biết giá cuối năm, nhưng nó vẫn chứa một conditional hypothesis: price movements có persistence đủ lâu để reaction-based position tạo positive expectancy sau costs. Một value model không cần biết recession có đến hay không nhưng vẫn có hypothesis rằng relative mispricing có xu hướng mean-revert trong horizon đủ dài. Systematic investing không loại bỏ giả thuyết; nó buộc giả thuyết phải được định nghĩa thành measurable variables và observable decisions.
PHẦN 2. Prepare, Don’t Predict: biến uncertainty thành một tập kịch bản thay vì một lời tiên tri
Điểm hấp dẫn nhất của cách tiếp cận systematic không phải là nó biết ít hơn mà là nó thừa nhận phần chưa biết một cách có cấu trúc. Một forecast truyền thống thường ép ta chọn một baseline scenario: tăng trưởng 5%, lạm phát 3%, lãi suất giảm 50 basis points, thị trường equity tăng 8%. Nhưng portfolio không chỉ chịu rủi ro từ baseline; nó chịu rủi ro từ khoảng cách giữa baseline và reality. Một scenario framework vì thế nên bắt đầu bằng câu hỏi “portfolio sẽ phản ứng thế nào nếu các biến chính đi theo những hướng khác nhau?”. Ví dụ có thể có growth up/inflation down, growth down/inflation down, growth up/inflation up và growth down/inflation up. Không cần biết scenario nào chắc chắn xảy ra để tính P&L sensitivity của current portfolio dưới từng scenario. Nếu cả bốn trường hợp đều tương đối chịu được, portfolio robust hơn; nếu ba scenario ổn nhưng một scenario khiến NAV mất 25%, chúng ta đã tìm thấy một tail vulnerability cần xử lý trước khi dự báo nó có xảy ra hay không.
Man Group sử dụng một dạng systematic state comparison trong bài 2026 khi xem “macro environment hiện tại giống những giai đoạn quá khứ nào”. Theo bài, environment tính tới thời điểm dữ liệu của họ có nhiều điểm tương đồng với khoảng một năm trước, năm 2020 ngoài cú sụp pandemic, một số phần của 2010–2013 và 2003; các yếu tố đóng góp gồm equity markets khá khỏe, yield curves steepening và precious metals mạnh. Dựa trên framework đó, model khi ấy nghiêng thuận lợi về Momentum và ở mức thấp hơn với Quality, Profitability và Growth. Điều quan trọng là không biến output này thành câu “Momentum chắc chắn thắng năm 2026”. Historical similarity là một conditional mapping: nếu current state thực sự giống nhóm historical states này và nếu relationships cũ còn giữ, factor distribution có xu hướng như thế nào? Đó là conditional probability chứ không phải prophecy.
Một cách xây framework tương tự cho Việt Nam là tạo Market State Vector. Ví dụ trend_60d, trend_200d, realized_vol_20d, breadth_ma50, breadth_ma200, new_high_new_low_ratio, market_turnover_zscore, foreign_flow_zscore, sector_dispersion, cross_sectional_correlation, valuation_dispersion và earnings_revision_breadth. Mỗi ngày hoặc mỗi tuần, vector này mô tả market hiện tại. Sau đó thay vì dự báo trực tiếp VN-Index +5% hay -5%, chúng ta tìm các historical dates có state gần nhất rồi xem distribution của forward outcomes: equity return, maximum drawdown, Value–Momentum spread, small-minus-large, sector leadership và volatility. Output có thể là một distribution: trong 50 historical analogues gần nhất, median 3-month return là +4%, nhưng 10th percentile là -12%; Momentum thắng Value ở 62% observations; drawdown median là 5%. Thông tin như vậy không tạo certainty, nhưng nó cho portfolio manager một tập conditional outcomes phong phú hơn rất nhiều so với câu “target VN-Index 1.500”.
Tuy nhiên historical analogues có một rủi ro lớn: high-dimensional matching rất dễ trở thành data mining. Nếu dùng 20 variables và tìm năm ngày “giống hôm nay nhất”, gần như luôn có thể kể được một câu chuyện đẹp. Do đó variables nên được lựa chọn ex ante, normalized đúng cách và số lượng dimensions hạn chế. Một phương pháp thực tế là chia state thành bốn nhóm độc lập: direction, risk, participation và valuation. Direction đo trend; risk đo volatility/correlation; participation đo breadth và liquidity; valuation đo cross-sectional opportunity. Sau đó strategy chỉ phản ứng nếu nhiều nhóm cùng chỉ về một regime, thay vì để một metric đơn lẻ chi phối. Ví dụ trend tích cực nhưng breadth yếu và volatility tăng có thể được định nghĩa là “uptrend fragile”, khác với “broad healthy uptrend”. Quan trọng hơn, regime definition phải được frozen trước khi test future period. Nếu mỗi lần market thay đổi ta lại sửa threshold để historical chart đẹp hơn, preparation framework trở thành discretionary storytelling bằng số.
Scenario-based investing cũng không có nghĩa luôn giảm risk khi uncertainty tăng. Đôi khi uncertainty cao nhưng dispersion giữa assets cũng cao, tạo cơ hội tốt cho market-neutral hoặc cross-sectional strategies. Một systematic investor nên phân biệt market risk với opportunity set. Volatility tăng có thể xấu cho levered directional portfolio nhưng lại tốt cho a relative-value strategy nếu spreads và dispersion mở rộng. Tương tự, valuation dispersion rộng không nói market index phải tăng; nó có thể nói stock-selection opportunity đang lớn. Bài Man Group tách absolute valuations khỏi relative valuation chính vì hai câu hỏi này khác nhau: một market có thể đắt tuyệt đối nhưng vẫn có đủ dispersion để long cheaper companies và short richer peers trong một cross-sectional strategy. Khi mang về Việt Nam, nếu shorting khó thì insight vẫn có thể dùng để tilt weights tương đối, nhưng payoff sẽ không tương đương long-short equity.
AI capex trong bài Man Group là một ví dụ khác về preparation ở cấp micro. Thay vì chờ số liệu GDP vài năm sau để quyết định AI có tạo productivity hay không, Taylor đề xuất chú ý tới những doanh nghiệp R&D-intensive và các firm-level indicators như gross-profit growth so với R&D spending growth, research output như papers/patents/drug approvals và task-specific productivity. Đây là một nguyên tắc Quant rất hữu ích: khi một macro narrative quá chậm để kiểm chứng, hãy tìm leading micro indicators có timestamp nhanh hơn. Với Việt Nam, nếu câu chuyện là đầu tư công thúc đẩy construction sector, không nhất thiết phải đợi GDP construction cuối năm; có thể theo dõi backlog, giải ngân, cement/steel volume, working capital, receivable days và contract wins. Nếu thesis là credit recovery, có thể theo dõi loan growth, NIM proxies, deposit rates, credit spreads và transaction activity. Preparation không từ bỏ narrative; nó phân rã narrative thành những observable checkpoints mà model có thể cập nhật.
Một hệ thống tốt vì vậy nên có hai lớp: belief update và policy response. Belief update trả lời trạng thái market hiện tại đã thay đổi bao nhiêu; policy response quyết định portfolio thay đổi bao nhiêu trước evidence đó. Đây là chỗ nhiều strategy thất bại vì họ nhảy trực tiếp từ signal sang position. Nếu một metric vừa vượt threshold một chút mà portfolio từ 100% equity xuống 20%, hệ thống rất dễ whipsaw. Có thể dùng hysteresis: threshold giảm exposure khác threshold tăng exposure trở lại. Ví dụ regime chuyển sang high risk khi risk score vượt 70, nhưng chỉ quay về normal khi score xuống dưới 55. Cũng có thể scale liên tục thay vì binary: target risk giảm dần từ 100% xuống 70%, 50% rồi 30% tùy evidence. Hysteresis và gradual scaling không phải mẹo để cải thiện backtest; chúng phản ánh một sự thật là state estimates chứa noise và chúng ta không nên trả transaction cost lớn mỗi khi một indicator nhúc nhích quanh threshold.
Đây cũng là nơi cần phân biệt tương quan, dự báo và nhân quả. Nếu breadth thu hẹp thường đi trước drawdown, breadth có thể là predictive feature nhưng chưa chắc breadth “gây ra” drawdown. Với mục đích portfolio, predictive relationship đủ ổn định có thể đã hữu ích; nhưng thiếu economic mechanism khiến feature dễ decay khi market structure thay đổi. Một feature tốt vì vậy nên vượt qua ít nhất ba câu hỏi: relationship có tồn tại out-of-sample không, có tồn tại sau khi control cho obvious factors không, và có một mechanism đủ plausible để tin nó không hoàn toàn accidental không? Nếu breadth chỉ có tác dụng vì trong sample nó trùng với volatility, thêm volatility vào model có thể làm signal biến mất. Nếu signal chỉ hoạt động trước transaction costs, implementation đã loại bỏ edge. Những điều này nên được báo cáo như kết quả, không được “điền” bằng narrative sau khi nhìn chart.
PHẦN 3. Thiết kế risk regime và quy tắc hành động cho thị trường Việt Nam
Nếu triển khai “Prepare, Don’t Predict” thành một hệ thống thực tế tại Việt Nam, tôi sẽ không bắt đầu bằng một model machine learning dự báo VN-Index. Tôi sẽ bắt đầu bằng policy table: trong từng trạng thái của market, portfolio được phép làm gì. Ví dụ Normal Regime cho phép gross equity exposure 90–100%, maximum single-stock weight 7%, industry risk contribution 25%; Caution Regime giảm equity target xuống 70–85%, max position 5%, liquidity filter chặt hơn; Stress Regime giảm target xuống 40–60%, tăng cash buffer, tránh những names có spread/ADV xấu; Recovery Regime cho phép tăng risk từng bước khi breadth và trend xác nhận. Các con số chỉ là ví dụ nghiên cứu, không phải mức tối ưu sẵn có. Điểm quan trọng là action phải được định nghĩa trước. Khi market panic xảy ra, người quản lý không còn phải tranh luận từ đầu nên giảm 20% hay 70%; họ kiểm tra xem state variables đã vượt những thresholds đã được governance phê duyệt hay chưa.
Trend nên chỉ là một phần trong state. Nếu VN-Index dưới MA200 nhưng volatility thấp, breadth bắt đầu phục hồi và sector dispersion tốt, tình hình khác với việc chỉ số dưới MA200 trong lúc volatility tăng, breadth sụp, liquidity giảm và correlation toàn thị trường tăng. Một composite regime score có thể kết hợp Trend 30%, Volatility 25%, Breadth 25% và Liquidity/Correlation 20%, nhưng weights phải được kiểm tra sensitivity thay vì tối ưu tới hai chữ số thập phân. Nếu 30/25/25/20 tốt nhưng 25/25/30/20 tệ hoàn toàn, model đang quá fragile. Thực tế tôi sẽ thích một framework mà nhiều weight combinations lân cận dẫn tới decisions gần giống nhau. Robustness quan trọng hơn việc tìm một backtest Sharpe cao nhất.
Stale data cần được coi là một regime riêng của hệ thống, bởi “không có dữ liệu đáng tin” khác với “dữ liệu nói market an toàn”. Giả sử breadth feed không cập nhật, intraday prices của một nhóm cổ phiếu bị stale hoặc corporate-action adjustments chưa hoàn thành. Một model tệ có thể dùng số cũ và vẫn phát signal với confidence đầy đủ. Một model tốt phải có data_quality_state. Nếu một input quan trọng quá tuổi cho phép, hệ thống giảm confidence, giữ position cũ hoặc chuyển về một fallback rule đơn giản hơn. Điều này đặc biệt quan trọng với automated investing: không giao dịch cũng là một action hợp lệ khi information set bị hỏng. Một hệ thống biết nói “tôi không đủ dữ liệu để thay đổi risk” đáng tin hơn một hệ thống luôn phải phát ra BUY hoặc SELL.
Risk overlay cũng phải được đánh giá bằng trade-off thật. Nếu cứ volatility tăng là chuyển về cash, backtest thường có drawdown đẹp nhưng strategy có thể liên tục bán sau các cú giảm rồi bỏ lỡ recovery. Vì vậy không nên chỉ báo cáo maximum drawdown giảm từ 25% xuống 15%; phải báo cáo CAGR thay đổi thế nào, upside capture giảm bao nhiêu, turnover tăng bao nhiêu, số lần false de-risk là bao nhiêu và recovery lag bao lâu. Có thể định nghĩa Protection Ratio = drawdown reduction / return sacrificed, hoặc đơn giản so equity curves conditional on stress periods và subsequent 1–3 month recoveries. Một overlay tốt không phải overlay tránh được mọi loss; nó là overlay giảm những losses thực sự nguy hiểm với mức opportunity cost có thể chấp nhận.
Một stress test rất thực tế là V-shaped reversal test. Chọn những periods thị trường giảm nhanh rồi phục hồi mạnh. Đo signal mất bao nhiêu phiên để chuyển từ risk-on sang risk-off, exposure thấp nhất xuất hiện vào lúc nào và mất bao nhiêu phiên để tăng risk trở lại. Nếu overlay luôn đạt minimum exposure đúng gần đáy rồi mất 30 ngày mới re-risk, nó có thể giảm first-leg loss nhưng tạo second-leg opportunity cost lớn. Đây chính là lỗi thường thấy khi risk management được tối ưu chỉ bằng maximum drawdown. Một solution có thể là asymmetric recovery rule: de-risk chậm theo evidence tích lũy nhưng cho phép re-risk nhanh hơn khi breadth, liquidity và trend cùng phục hồi. Nhưng quy tắc đó cũng phải được test trước và đưa transaction costs vào, không chỉnh sau mỗi crisis.
Với stock ranking, preparation framework nên nằm bên ngoài alpha model. Giả sử stock-selection score gồm Value, Quality, Momentum và Earnings Revision. Score này quyết định cổ phiếu nào hấp dẫn tương đối. Market-regime overlay quyết định portfolio được phép cấp bao nhiêu total risk. Nếu hai lớp bị trộn từ đầu, khi performance xấu rất khó biết lỗi nằm ở stock selection hay market timing. Tách chúng giúp attribution rõ ràng: Rank IC có thể vẫn tốt nhưng portfolio lỗ vì market beta lớn; hoặc market overlay đúng khi giảm exposure nhưng stock ranking bên trong lại yếu. Đây cũng là lý do báo cáo cuối nên tách forecast quality, portfolio quality và process quality. Một model có Rank IC tăng từ 0,04 lên 0,06 nhưng turnover tăng gấp đôi và net return không đổi không phải improvement thực tế. Một risk overlay làm maximum drawdown giảm 30% nhưng Sharpe không đổi cũng không có nghĩa stock forecast tốt hơn; nó chỉ chứng minh capital allocation đã thay đổi payoff.
Capacity cũng phải xuất hiện từ đầu. Một preparation rule có thể nói “khi stress, giảm 40% exposure trong một ngày”, nhưng nếu portfolio đang sở hữu small caps và position bằng 15% ADV thì action đó không khả thi. Một risk policy chỉ hữu ích nếu có thể thi hành. Vì thế mỗi position nên có liquidation horizon estimate: với participation rate tối đa 10% ADV, cần bao nhiêu ngày để giảm 50% vị thế? Khi volatility tăng, ADV có thể tăng nhưng bid-ask spread và market impact cũng tăng; mô hình không nên giả định liquidity crisis làm việc thoát vị thế dễ hơn chỉ vì volume cao hơn. Stress testing cần đồng thời shock price, spread và depth. Nếu một portfolio chỉ “an toàn” dưới giả định exit tức thì ở mid-price, preparation mới tồn tại trên spreadsheet.
Một phần rất quan trọng khác là regime transition risk. Portfolio thường không thua lớn vì ở lâu trong một regime đã rõ; nó thua khi chuyển từ regime này sang regime khác mà model chưa nhận ra. Uptrend khỏe chuyển sang choppy distribution, low-volatility chuyển sang high-volatility, momentum leadership đảo sang mean reversion. Do đó chúng ta nên theo dõi tốc độ thay đổi của features chứ không chỉ level. Volatility 20% không đáng ngại bằng volatility tăng từ 10% lên 20% trong một tuần nếu portfolio vẫn sized theo 10%. Breadth 45% có thể không xấu nếu nó tăng từ 25%, nhưng đáng lo nếu vừa giảm từ 80%. Đây là một principle rất thực tiễn: level cho biết market đang ở đâu; derivative cho biết market đang đi về đâu. Regime model nên biết cả hai.
Cũng cần một “no-action zone”. Không phải mọi thay đổi dữ liệu đều cần rebalance. Nếu risk score từ 49 lên 51 rồi về 48, việc cắt rồi mua lại exposure chỉ tạo phí. Có thể yêu cầu state duy trì đủ N phiên, hoặc dùng confidence bands trước khi đổi regime. Đây là cách đưa uncertainty của measurement vào policy. Quant discipline không phải trade nhiều hơn; đôi khi nó là quy định rõ khi nào không được hành động.
Cuối cùng, hãy đánh giá một systematic process bằng câu hỏi rất đơn giản: nếu ngày mai diễn biến hoàn toàn khác base case, team có biết phải làm gì không? Nếu câu trả lời vẫn phải gọi một cuộc họp khẩn để quyết định từ đầu, phần lớn process đang nằm trong đầu con người chứ chưa nằm trong hệ thống. Một preparation-oriented process nên nói được trước rằng nếu volatility tăng nhưng breadth giữ vững thì action A; nếu trend gãy cùng breadth và liquidity thì action B; nếu dữ liệu lỗi thì fallback C; nếu recovery đủ rộng thì re-risk D. Không có quy tắc nào bảo đảm tránh loss, nhưng ít nhất decisions không còn phụ thuộc hoàn toàn vào cảm xúc của ngày thị trường biến động mạnh nhất.
Bài của Man Group kết thúc dưới đúng tinh thần “Prepare, don’t predict”: họ không phủ nhận valuation concerns, AI capex hay macro uncertainty, nhưng cố gắng nhìn chúng thông qua những indicators có thể theo dõi, đặc biệt ở cấp doanh nghiệp thay vì chờ một macro verdict cuối cùng. Đây có lẽ cũng là bài học rộng hơn cho Quant investing. Chúng ta không cần giả vờ rằng uncertainty có thể biến mất chỉ vì model trả ra sáu chữ số thập phân. Thứ Quant làm tốt nhất thường không phải nói “tháng sau thị trường chắc chắn giảm 7%”, mà là biến một môi trường bất định thành một chuỗi câu hỏi đo được: risk đang tăng hay giảm, diversification còn thật hay không, liquidity có đủ không, signal có còn hiệu lực không, portfolio sẽ mất bao nhiêu trong các stress scenarios và điều kiện nào khiến chúng ta thay đổi allocation.
Đôi khi lợi thế lớn nhất của một systematic investor không phải là biết chính xác điều gì sẽ xảy ra tiếp theo. Lợi thế là không cần phải biết điều đó để vẫn có một kế hoạch hợp lý. Forecast vẫn có thể tồn tại, expected return vẫn phải tồn tại và alpha vẫn cần được kiểm chứng. Nhưng portfolio không nên sống hay chết cùng một câu chuyện duy nhất. “Prepare, Don’t Predict” vì vậy không phải từ bỏ dự báo; nó là đặt dự báo vào đúng vị trí của nó — một input có uncertainty - rồi xây risk, sizing, diversification và execution sao cho khi reality không giống base case, hệ thống đã biết trước mình sẽ phản ứng như thế nào.