

Một Risk Model kém ổn định có thể làm Portfolio tự tiêu hao Alpha
Risk Model
 Ngọc Hải Lương
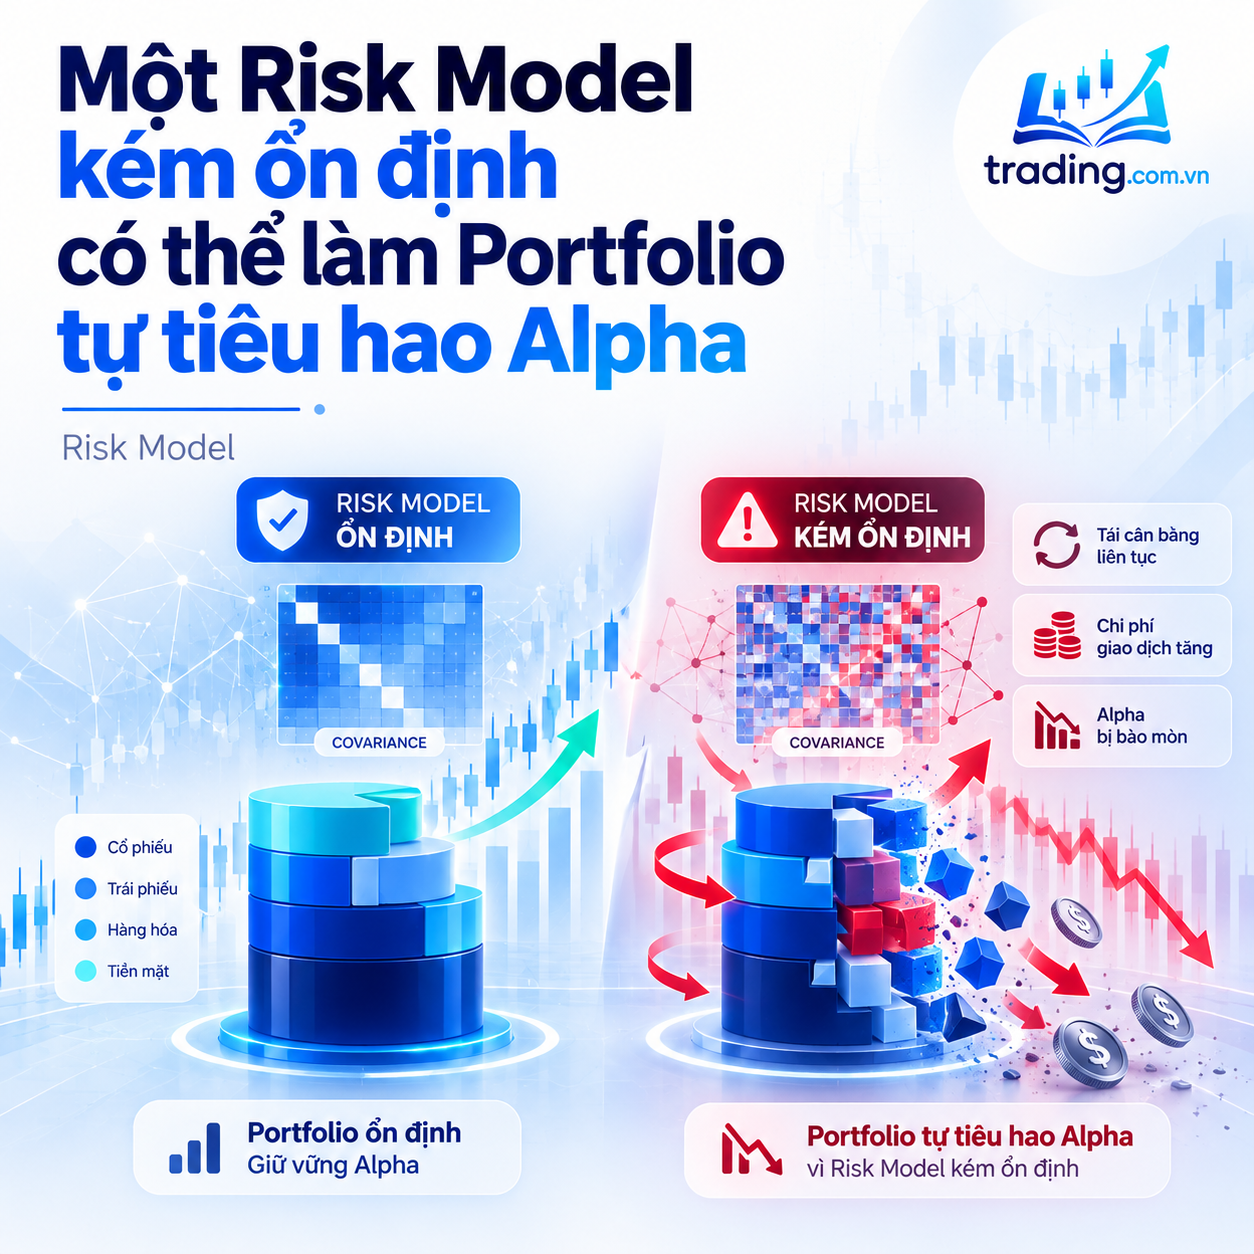
Trong nhiều quy trình Quant, risk model thường được đặt ở phía sau alpha model và được nhìn như một lớp kiểm soát: signal dự báo cổ phiếu nào tốt, optimizer chọn danh mục, còn risk model có nhiệm vụ tính volatility, beta, tracking error và một số giới hạn concentration. Cách mô tả này không sai nhưng chưa đầy đủ. Một khi portfolio được xây bằng optimization, risk model không còn là công cụ báo cáo thụ động. Những ước lượng về volatility, correlation và factor exposure của nó trở thành một phần trực tiếp của quyết định giao dịch. Chỉ cần covariance estimate thay đổi, optimizer có thể kết luận rằng danh mục hôm qua không còn hiệu quả về mặt diversification và đề xuất một tập trọng số mới, ngay cả khi alpha signal gần như không thay đổi. Vì vậy một risk model không ổn định có thể tạo ra turnover mà researcher tưởng là do signal, trong khi thực chất portfolio đang giao dịch những thay đổi trong ước lượng rủi ro. Đây là điểm đặc biệt quan trọng khi strategy sử dụng leverage, target volatility hoặc tái cân bằng thường xuyên, bởi mỗi lần optimizer thay đổi quan điểm về cấu trúc covariance đều có thể biến thành một chuỗi lệnh thật và một khoản transaction cost thật.
PHẦN 1. Risk model không chỉ là một bảng volatility
Hãy hình dung một portfolio đang nắm giữ hai cổ phiếu có alpha score gần như tương đương. Nếu risk model cho rằng chúng có correlation thấp, optimizer có thể xem việc nắm cả hai là một cách diversification hiệu quả và phân bổ tỷ trọng tương đối lớn. Một tháng sau, chỉ vì cửa sổ dữ liệu dịch chuyển hoặc một vài phiên biến động bất thường đi vào sample, estimated correlation tăng mạnh. Expected return của hai cổ phiếu không thay đổi đáng kể nhưng optimizer bây giờ cho rằng diversification benefit đã giảm, nên nó bán bớt một cổ phiếu và chuyển vốn sang nhóm khác. Đến kỳ tiếp theo, correlation estimate lại giảm và portfolio mua trở lại. Nếu những thay đổi này phản ánh một regime kinh tế thật sự, giao dịch là hợp lý. Nhưng nếu phần lớn biến động đến từ estimation noise, strategy đang trả spread, commission và market impact chỉ để chạy theo một covariance matrix không ổn định. Khi đó turnover không phải giá phải trả cho alpha mới; nó là giá phải trả cho uncertainty của risk model.
Đây là vấn đề thường bị che khuất bởi cách chúng ta đánh giá portfolio. Một researcher có thể so realized volatility của nhiều risk models và thấy chúng khá giống nhau, rồi kết luận lựa chọn risk model không quan trọng. Nhưng hai portfolios có cùng realized volatility vẫn có thể cần lượng giao dịch hoàn toàn khác nhau để duy trì mức risk đó. Một model tạo weights ổn định có thể giữ portfolio tương đối lâu; một model khác liên tục thay đổi estimated diversification và buộc optimizer xoay danh mục. Nếu chỉ nhìn volatility cuối cùng, cả hai có vẻ tương đương. Nếu nhìn net return sau transaction costs, sự khác biệt có thể lớn. Đây chính là insight nổi bật trong nghiên cứu MSCI công bố ngày 08/07/2026, Constructing Quantitative Credit Portfolios with Factors: Lower Turnover, Lower Trading Cost in Levered Long-Short Portfolios. MSCI thử bốn cách mô hình hóa risk trong các minimum-variance portfolios được xây từ constituents của MSCI USD High Yield Corporate Bond Index và cho biết realized volatility giữa các mô hình tương đối giống nhau, trong khi trading costs khác biệt đáng kể; trong phân tích đó, factor risk model tạo implementation cost thấp nhất.
Điểm quan trọng của kết quả này không phải là “factor model luôn thắng sample covariance” trong mọi asset class. Nghiên cứu của MSCI được thực hiện trên credit, với cấu trúc thanh khoản, spread, leverage và trading mechanics khác equity Việt Nam. Nhưng mechanism rất đáng quan tâm: risk estimate ổn định hơn có thể tạo ra portfolio ổn định hơn, và portfolio ổn định hơn có thể làm giảm lượng alpha bị mất trong quá trình giao dịch. MSCI cũng nhấn mạnh rằng hiệu ứng này càng quan trọng với levered portfolios bởi turnover được khuếch đại cùng gross exposure. Trong credit, sự phát triển của electronic trading, basket trading và credit ETFs đã khiến quantitative optimization khả thi hơn trước, nhưng cùng lúc làm câu hỏi về risk model và implementation cost trở nên thực tế hơn, không còn chỉ là một bài toán lý thuyết.
Điều này dẫn đến một cách nhìn khác về “model quality”. Risk model tốt không nhất thiết phải là model có covariance estimate gần historical sample nhất ở từng kỳ. Điều cần quan tâm hơn là nó có tạo ra những risk estimates đủ chính xác và đủ ổn định để portfolio không phản ứng thái quá với noise hay không. Nếu mỗi tháng một stock được mô hình đánh giá volatility 18%, rồi 24%, rồi 19% chỉ vì sample ngắn và một vài observations bất thường, optimizer sẽ liên tục điều chỉnh position. Một model có smoothing hoặc factor structure hợp lý có thể chỉ thay estimate từ 20% lên 21%, giữ position ổn định hơn. Nếu realized risk cuối cùng gần nhau, model thứ hai có thể tốt hơn về kinh tế dù trên giấy nó trông ít “responsive” hơn.
Tuy nhiên stability không nên bị nhầm với inertia. Một risk model quá mượt có thể bỏ qua regime change thật. Nếu correlations giữa các ngân hàng tăng mạnh vì một liquidity shock, việc tiếp tục dùng correlation cũ chỉ vì muốn giảm turnover sẽ đánh giá thấp concentration. Do đó bài toán đúng không phải tối thiểu hóa sự thay đổi của covariance, mà là phân biệt thay đổi mang thông tin với thay đổi do sampling noise. Đây là lý do factor risk models thường hấp dẫn: thay vì ước lượng riêng từng cặp security một cách tự do, chúng mô tả phần lớn covariance thông qua một số common drivers như market, sector, duration, credit quality hoặc style factors, sau đó mới cộng thêm idiosyncratic component. Cấu trúc này có thể làm estimates bớt nhiễu hơn, dù đổi lại model có nguy cơ bỏ sót một số relationships không nằm trong factor specification.
Một điểm nữa thường bị bỏ qua là risk model có thể thay đổi portfolio ngay cả khi researcher không chủ động “timing risk”. Giả sử alpha scores giữ nguyên nhưng volatility của một ngành tăng. Optimizer có thể giảm weight toàn ngành đó để giữ portfolio risk trong budget. Kết quả là active holdings thay đổi, turnover tăng và realized alpha giảm dù model dự báo chưa đổi. Nếu sau này strategy underperform, rất dễ đổ lỗi cho alpha signal mà không nhận ra portfolio đã không còn truyền tải signal theo cùng mức độ. Đây là lý do research attribution phải tách riêng alpha changes, risk-model changes và constraint changes. Nếu không, team sẽ không biết một thay đổi trong P&L đến từ prediction hay từ cách portfolio phản ứng với prediction.
PHẦN 2. Covariance estimation ảnh hưởng turnover và trading cost như thế nào?
Covariance là một input đặc biệt khó bởi nó chứa rất nhiều tham số. Với một universe lớn, số cặp assets tăng nhanh và phần lớn relationships đó không thể được ước lượng chính xác từ một lịch sử ngắn. Nếu lấy sample covariance trực tiếp trên cửa sổ vài tháng, matrix có thể phản ứng mạnh với những observations gần nhất. Trong khi đó optimizer lại rất nhạy với những khác biệt tương đối nhỏ trong estimated risk. Hai stocks có expected alpha gần như bằng nhau nhưng một stock được estimated correlation thấp hơn với portfolio có thể nhận weight lớn hơn đáng kể. Kỳ sau, chỉ cần covariance thay đổi nhẹ, thứ tự ưu tiên đảo ngược và optimizer lại muốn trade. Đối với researcher, signal gần như không thay đổi; đối với broker, đây vẫn là hai giao dịch đầy đủ và đều phải trả phí.
Đó là lý do turnover nên được coi là một diagnostic của risk model, không chỉ của alpha model. Nếu alpha scores ổn định nhưng target weights thay đổi liên tục, cần hỏi risk engine đang làm gì. Có thể volatility estimates quá nhạy. Có thể correlation matrix thiếu shrinkage. Có thể sector covariance cập nhật quá nhanh. Có thể optimizer đang cố khai thác những differences quá nhỏ trong estimated risk mà không có ý nghĩa kinh tế. Một kiểm tra rất đơn giản nhưng hữu ích là đóng băng alpha signal trong một giai đoạn và chỉ cập nhật risk model. Nếu portfolio vẫn tạo turnover cao, chúng ta đã biết nguồn churn không nằm ở alpha. Đây là một bài test tôi cho rằng nên có trong bất kỳ optimizer framework nào.
Factor risk model có thể giảm vấn đề này bằng cách buộc covariance đi qua một cấu trúc kinh tế hợp lý hơn. Với equity, thay vì ước lượng trực tiếp mọi pairwise correlation, có thể xem phần lớn co-movement đến từ market, industry và một số style factors, sau đó model hóa idiosyncratic risk riêng. Với credit, MSCI cho thấy chính lựa chọn risk model có thể tạo khác biệt đáng kể về implementation cost ngay cả khi realized volatility cuối cùng tương đối tương đương giữa các phương án. Họ nhấn mạnh rằng factor-model-based optimization đặc biệt có giá trị về mặt turnover và trading costs trong leveraged long-short portfolios. MSCI Điều đáng chú ý ở đây là lợi ích không nhất thiết xuất hiện qua một headline risk number tốt hơn; nó xuất hiện qua con đường mà portfolio đi để duy trì risk target.
Leverage làm cơ chế này quan trọng hơn nhiều. Khi gross exposure lớn, một thay đổi tỷ trọng nhỏ ở cấp portfolio có thể tương ứng với lượng giao dịch danh nghĩa lớn. Một optimizer muốn chuyển 5% gross exposure từ nhóm A sang nhóm B nghe không nhiều, nhưng nếu gross exposure là 200% NAV, actual turnover đã đáng kể hơn một long-only portfolio. Nếu risk model tạo ra những reallocations như vậy thường xuyên, trading cost compounding trở thành một drag ổn định. Đây cũng là lý do MSCI nhấn mạnh rằng lợi thế về implementation của factor risk model trở nên đáng chú ý hơn trong levered portfolios.
Trong equity Việt Nam, dù phần lớn strategies không sử dụng cấu trúc long-short credit như nghiên cứu MSCI, cùng một logic vẫn tồn tại. Một VN100 optimizer có thể giữ total equity exposure gần 100%, nhưng nếu covariance estimates thay đổi mạnh nó vẫn có thể bán 8% ngân hàng, tăng 5% tiêu dùng, giảm 3% bất động sản và tăng 6% công nghệ chỉ để giữ một target risk tương tự. Capital exposure cuối cùng không thay đổi nhiều, nhưng turnover rất lớn. Nếu signals giữa các groups không khác nhau đáng kể, portfolio vừa trả transaction cost vừa tăng implementation risk mà không chắc nhận thêm expected alpha nào.
Điều đáng lo nhất là transaction cost thường bị mô hình hóa đơn giản hơn risk rất nhiều. Researcher có thể dành hàng tháng để xây covariance matrix nhưng dùng một giả định trading cost cố định vài basis points cho tất cả mã. Trên thực tế, cost bao gồm spread, commission, taxes nếu có, market impact và opportunity cost; tất cả đều thay đổi theo security, order size và market regime. Khi volatility tăng, spread thường rộng hơn; khi liquidity giảm, một lệnh giống hệt có thể tốn nhiều hơn đáng kể. Vì thế một risk model làm turnover tăng đúng trong giai đoạn volatility cao có thể gây cost lớn hơn nhiều so với backtest sử dụng constant bps.
Một test tốt nên so risk models trên net implementation outcome, không chỉ ex-ante tracking error hay realized volatility. Giữ expected alpha, universe và constraints cố định, sau đó thay risk model và quan sát target-weight stability, turnover, gross return, transaction cost, net return, drawdown và behavior trong stress regimes. Nếu hai models có volatility gần như ngang nhau nhưng một model cần giao dịch ít hơn đáng kể để đạt được điều đó, sự khác biệt này có ý nghĩa kinh tế. Nếu model ít turnover hơn nhưng lại đánh giá thấp risk trong crisis, lợi ích về cost không đủ để bù. Đây là trade-off cần nhìn toàn bộ thay vì chọn một metric duy nhất.
Risk model cũng nên được kiểm tra về weight stability, không chỉ covariance accuracy. Có thể covariance matrix giữa hai kỳ thay đổi tương đối ít nhưng do optimizer nằm gần một constraint boundary, target weights lại nhảy mạnh. Ví dụ sector allocation đang sát maximum limit; một thay đổi nhỏ trong estimated risk khiến optimizer chuyển từ việc ưu tiên stock A sang stock B và một loạt constraints bắt đầu binding theo cách mới. Do đó muốn giảm churn phải xem cả risk model lẫn optimizer geometry. Một covariance model tốt nhưng optimizer quá tự do vẫn có thể tạo weights không ổn định. Ngược lại, position bands, turnover penalty và minimum trade thresholds có thể làm portfolio ổn định hơn dù underlying risk estimates vẫn dao động.
Một nguyên tắc thực tế là đừng bắt portfolio phản ứng với precision mà risk model không thực sự có. Nếu chúng ta không đủ tự tin để nói correlation giữa hai stocks là 0,42 thay vì 0,46, optimizer cũng không nên thay position đáng kể chỉ vì sự khác biệt đó. Shrinkage, factor structure, regularization và trading bands đều là những cách biến uncertainty thống kê thành portfolio discipline. Mục tiêu không phải khiến model “chậm” một cách máy móc, mà tránh trả tiền thật cho những differences không đủ lớn để có ý nghĩa.
PHẦN 3. Kiểm soát lỗi Risk Model khi tối ưu danh mục VN100
Nếu triển khai trên VN100, một research design tương đối sạch là giữ alpha model hoàn toàn cố định rồi chạy song song nhiều portfolio constructions. Phiên bản đầu có thể dùng một covariance estimate đơn giản từ historical returns. Phiên bản thứ hai dùng factor structure gồm Market, Sector và một số style drivers đủ ổn định. Phiên bản thứ ba có thể là một allocation đơn giản hơn, chẳng hạn risk-aware weights nhưng không dựa quá sâu vào pairwise covariance. Mục tiêu không phải tìm model có backtest Sharpe cao nhất ngay lập tức mà quan sát risk model thay đổi behavior của portfolio như thế nào. Số cổ phiếu được thay thế mỗi kỳ là bao nhiêu? Average weight change bao nhiêu? Sector allocation có ổn định không? Turnover đến từ signal hay risk? Realized volatility có thực sự khác biệt? Quan trọng nhất, sau trading cost, phương án nào giữ lại nhiều alpha nhất?
Tôi sẽ đặc biệt theo dõi một chỉ tiêu rất đơn giản: nếu alpha ranking hầu như không đổi nhưng portfolio turnover vẫn cao, đây là cảnh báo. Giả sử top 30 stocks trong model tháng này gần giống tháng trước nhưng optimizer thay 35% danh mục do covariance update. Khi đó nên kiểm tra xem những thay đổi đó có thực sự giảm realized risk hay chỉ cải thiện ex-ante risk trên paper. Nếu optimizer báo expected volatility giảm từ 12,0% xuống 11,7% nhưng phải trade 35% NAV để đạt được, nhà quản lý cần hỏi liệu ba phần mười điểm volatility có đủ giá trị để trả spread, phí và market impact hay không. Đây chính là nơi một hệ thống chuyên nghiệp khác với một bài toán optimization thuần túy: optimizer cung cấp một proposal, không phải mệnh lệnh phải thực hiện mọi rebalance mà toán học gợi ý.
Với VN100, factor risk model cũng cần được thiết kế phù hợp với cấu trúc thị trường trong nước thay vì copy trực tiếp một model developed-market. Sector exposure có thể rất quan trọng do mức concentration của chỉ số; banking, real estate và một số nhóm vốn hóa lớn có thể chi phối covariance toàn danh mục. Liquidity cũng nên được xem như một risk dimension riêng, đặc biệt khi portfolio có quy mô lớn. Size, beta và Momentum có thể hữu ích, nhưng không nên thêm factor chỉ để tăng độ phức tạp. Mỗi factor cần giải thích được một nguồn co-movement đủ bền và cải thiện out-of-sample risk estimation. Nếu thêm factor làm in-sample residual nhỏ hơn nhưng weights biến động mạnh hơn và turnover tăng, model chưa chắc tốt hơn về mặt đầu tư.
Một bảng attribution production nên cho phép nhìn từ cổ phiếu tới portfolio. Nếu một mã có alpha score cao nhưng target weight giảm, hệ thống cần trả lời vì sao. Có thể contribution to sector risk đã quá lớn. Có thể estimated correlation với những holdings hiện tại tăng. Có thể volatility tăng làm marginal risk cao hơn. Có thể liquidity cap giới hạn thêm position. Có thể turnover budget khiến lợi ích của rebalance chưa đủ lớn. Việc giải thích này đặc biệt quan trọng bởi nếu chỉ hiển thị final weight, người dùng rất dễ nghĩ alpha model “không nhất quán”. Thực tế signal có thể vẫn rất bullish nhưng risk engine quyết định portfolio đã có quá nhiều exposure cùng loại.
Tương tự, khi một ngành bị giảm tỷ trọng, cần biết đó là signal decision hay risk decision. Nếu tất cả ngân hàng vẫn có score tốt nhưng portfolio giảm banking exposure vì covariance nội ngành tăng và tổng risk contribution vượt budget, đó là một hành động quản trị danh mục. Nếu score của chính ngành suy yếu, đó lại là alpha information. Hai trường hợp tạo ra cùng một lệnh bán nhưng ý nghĩa hoàn toàn khác. Một hệ thống minh bạch phải lưu cả hai lớp này để researcher có thể attribution performance sau đó.
Versioning risk model cũng cần được coi là requirement production. Khi một target portfolio được tạo ngày hôm nay, hệ thống phải lưu alpha snapshot, risk-model version, covariance snapshot, constraint set, estimated transaction cost và final target weights. Sáu tháng sau nếu muốn hiểu vì sao optimizer bán một cổ phiếu cụ thể, team phải có khả năng tái lập decision đó. Nếu covariance model đã được cập nhật nhiều lần và historical snapshots không được lưu, rất khó biết trade ngày trước là hợp lý theo information set lúc đó hay chỉ trông kỳ lạ dưới model hiện tại. Đây không chỉ là vấn đề audit; nó còn là điều kiện để nghiên cứu thật sự ngoài mẫu.
Data quality cũng phải được đưa trực tiếp vào risk process. Covariance dựa trên stale prices có thể đánh giá volatility thấp giả tạo. Một cổ phiếu giao dịch kém hoặc có nhiều phiên giá không đổi có thể trông “an toàn” trong historical matrix dù thực tế risk thanh khoản cao. Nếu corporate actions chưa được điều chỉnh đúng, return series có thể tạo shock giả và làm volatility estimate tăng đột ngột. Vì thế production risk model cần kiểm tra stale observations, missing data, corporate-action integrity và minimum data history trước khi cập nhật covariance. Khi dữ liệu không đạt chuẩn, trạng thái đúng có thể là “risk estimate unavailable” hoặc sử dụng fallback conservative estimate; không nên âm thầm điền dữ liệu rồi để optimizer ra lệnh như thể confidence không thay đổi.
Stress testing cũng nên tập trung vào risk-model error, không chỉ market shock. Một scenario hữu ích là lấy portfolio hiện tại rồi giả định correlations nội ngành cao hơn đáng kể so với estimate bình thường, volatility của các stocks vốn được xem là defensive tăng và liquidity giảm. Nếu portfolio risk tăng mạnh, model đang phụ thuộc nhiều vào diversification assumptions. Một scenario khác là giữ returns giống nhau nhưng làm covariance estimates thay đổi liên tục để xem optimizer churn bao nhiêu. Đây là stress test cho model stability, chứ không phải market direction.
Khi đánh giá model mới, tôi sẽ không hỏi duy nhất “forecast volatility tốt hơn bao nhiêu?”. Tôi muốn biết portfolio turnover giảm hay tăng, realized risk có tốt hơn ngoài mẫu không, cost giảm bao nhiêu, concentration thay đổi thế nào và performance trong stress period ra sao. Một model có forecast error thấp hơn một chút nhưng khiến turnover tăng gấp đôi chưa chắc tạo giá trị. Ngược lại, một factor model có forecast accuracy tương đương nhưng weights ổn định hơn đáng kể có thể tạo value rõ ràng nhờ implementation efficiency. Đây cũng chính là điểm mà nghiên cứu MSCI làm nổi bật: bốn risk models trong bài có realized volatility tương đối gần nhau, nhưng implementation costs khác nhau, và factor risk model có lợi thế lớn nhất ở chính kênh turnover/trading cost.
Điều này cũng thay đổi cách chúng ta nghĩ về alpha decay. Đôi khi strategy không mất alpha vì signal bị arbitrage away; strategy mất alpha vì quy mô tăng, optimizer giao dịch nhiều và implementation costs ăn phần lớn gross edge. Khi đó việc phát triển một predictor tốt hơn chưa chắc giải quyết đúng vấn đề. Có thể cách cải thiện mạnh nhất lại là risk model ổn định hơn, turnover discipline tốt hơn và cost-aware portfolio construction. Đây là lý do research team nên báo cáo gross alpha và net alpha song song, đồng thời attribution phần chênh lệch vào turnover, spread, impact và những thay đổi do risk model tạo ra.
Cuối cùng, risk model phải được nhìn đúng vai trò của nó. Nó không chỉ trả lời “danh mục có thể biến động bao nhiêu”. Nó định nghĩa diversification, ảnh hưởng marginal attractiveness của từng position, quyết định optimizer muốn thay đổi trọng số ra sao và từ đó ảnh hưởng trực tiếp tới turnover, capacity và trading cost. Khi leverage tăng, ảnh hưởng này còn mạnh hơn bởi mỗi thay đổi nhỏ về weights có thể chuyển thành lượng giao dịch lớn hơn, đúng như cơ chế MSCI nhấn mạnh trong quantitative credit portfolios.
Với VN100, một risk model tốt vì vậy không nên được đánh giá chỉ bởi việc nó tạo ra một covariance matrix “đẹp” hay một con số volatility sát thực tế hơn vài basis points. Nó phải được đánh giá bằng hành vi mà nó tạo ra cho toàn bộ investment process. Portfolio có ổn định hơn không? Những thay đổi tỷ trọng có gắn với thay đổi risk thật hay chỉ với noise? Turnover có hợp lý so với lượng information mới không? Trading cost có ăn hết lợi thế của signal không? Và khi regime thay đổi thật sự, model có phản ứng đủ nhanh mà không trở thành nguồn churn trong những giai đoạn bình thường hay không?
Risk model không chỉ đo xem danh mục đang có bao nhiêu rủi ro. Nó còn quyết định portfolio phải giao dịch bao nhiêu để duy trì niềm tin vào chính ước lượng rủi ro đó. Trong một hệ thống Quant thực tế, đây là khác biệt rất lớn: một risk model tốt không chỉ giúp tránh một portfolio quá nguy hiểm, mà còn giúp tránh việc portfolio tự tiêu hao alpha bằng những giao dịch không cần thiết.