

Trend Following: Chiến lược không cần đoán đỉnh đáy nhưng vẫn có thể bắt xu hướng lớn
Trend Following
 Ngọc Hải Lương
PHẦN 1. Không đoán đỉnh đáy vẫn có thể nắm được xu hướng?
Một trong những áp lực lớn nhất khi đầu tư là cảm giác phải giải thích được thị trường trước khi hành động. Muốn mua cổ phiếu, chúng ta muốn biết vì sao giá sẽ tăng. Muốn bán, chúng ta muốn xác định điều gì sắp khiến thị trường giảm. Khi giá đi ngược kỳ vọng, câu chuyện lại được cập nhật: có thể dòng tiền chưa vào, thông tin chưa phản ánh hết hoặc thị trường đang hiểu sai triển vọng.
Trend following — đầu tư theo xu hướng — tiếp cận vấn đề theo cách khác. Nhà đầu tư xác định trước điều kiện giá nào cho phép tham gia, điều kiện nào yêu cầu giảm vị thế và quy mô vốn có thể chịu rủi ro. Quyết định không nhất thiết phải chờ một lời giải thích vĩ mô hoàn chỉnh.
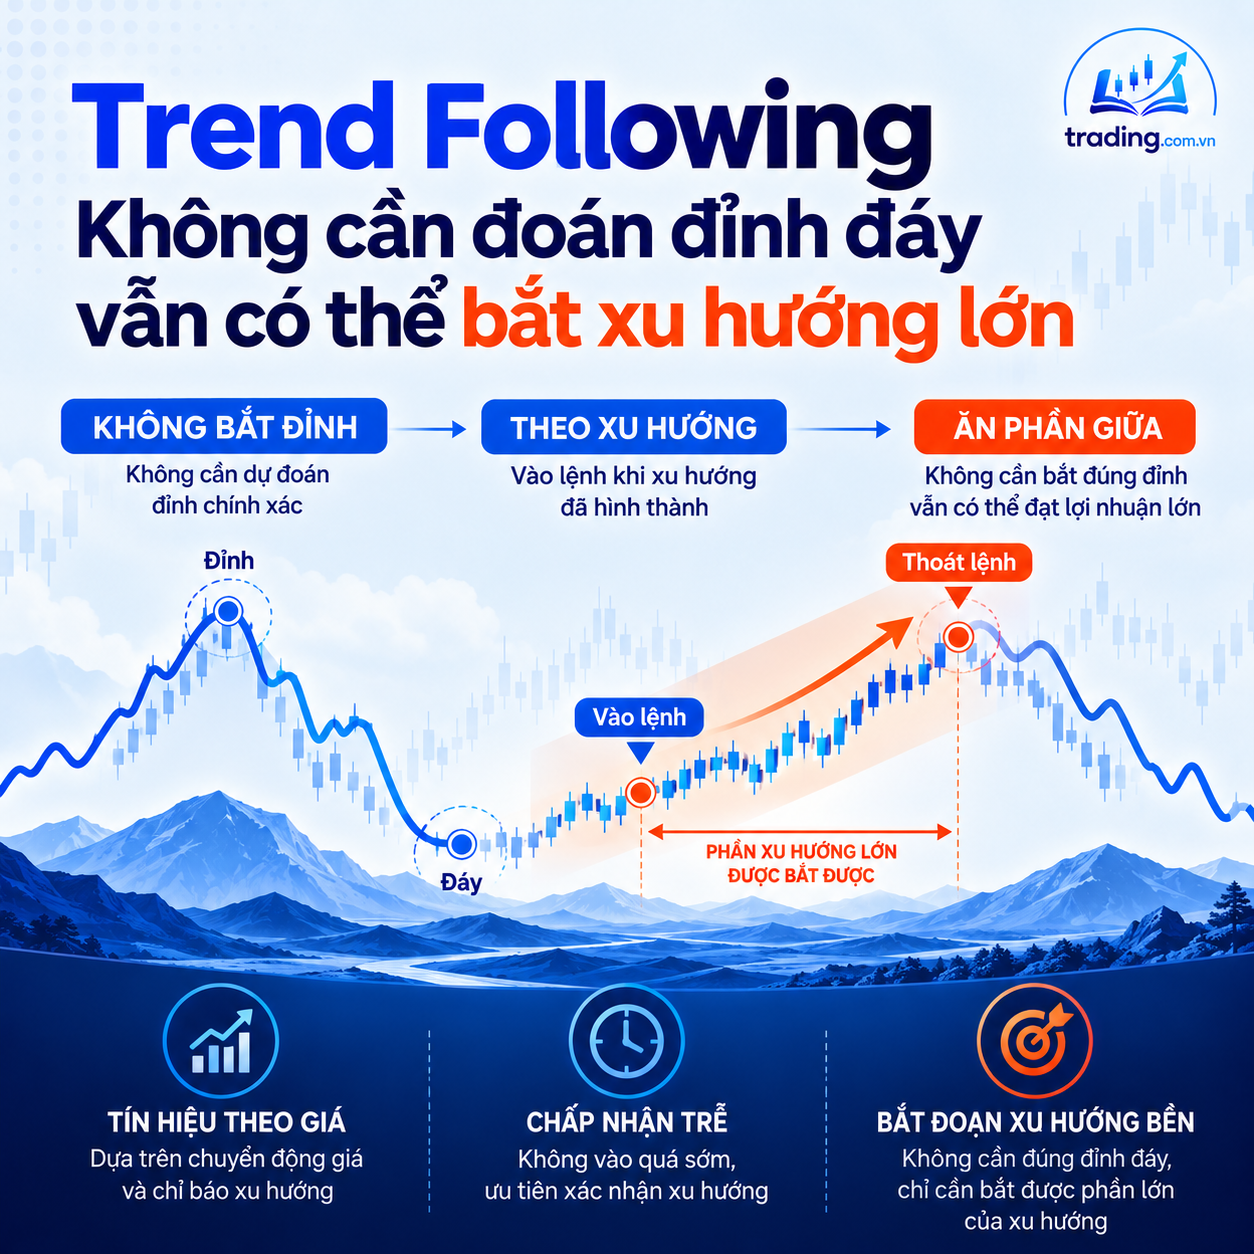
Điều này không có nghĩa nguyên nhân kinh tế không quan trọng. Nó có nghĩa mô hình không yêu cầu người sử dụng dự báo đúng nguyên nhân ấy để tạo tín hiệu giao dịch. Giá là thông tin đầu vào trực tiếp, còn luận điểm cần kiểm chứng là: sau khi một chuyển động đủ rõ xuất hiện, liệu nó có xu hướng tiếp diễn đủ lâu để bù chi phí tham gia muộn và những lần nhận diện sai hay không?
Không đoán đỉnh đáy không có nghĩa là không có giả định về tương lai. Trend following vẫn đặt cược rằng một phần chuyển động đã xảy ra có khả năng tiếp tục. Khác biệt nằm ở việc giả định này được chuyển thành quy tắc có thể kiểm tra, thay vì phụ thuộc hoàn toàn vào một câu chuyện thị trường.
Hãy hình dung một cổ phiếu đi từ 40 lên 46, sau đó tiếp tục lên 70 rồi giảm về 62. Một hệ thống có thể chỉ phát tín hiệu mua quanh 47 và thoát quanh 61. Nó bỏ qua đoạn đầu của xu hướng và trả lại một phần lợi nhuận sau đỉnh, nhưng vẫn có thể thu được phần giữa của chuyển động.
Đó là ví dụ giả định, không phải mô tả một giao dịch chắc chắn thực hiện được. Giá khớp thực tế còn phụ thuộc thanh khoản và thời điểm đặt lệnh. Tuy nhiên, ví dụ làm rõ mục tiêu: hệ thống không cần mua ở 40 và bán ở 70 để có một giao dịch có lợi nhuận.
Đổi lại, sẽ có những lần giá đi từ 40 lên 46, hệ thống mua ở 47, rồi giá giảm về 43 và kích hoạt thoát. Nhà đầu tư phải chấp nhận rằng tại thời điểm mua, không có cách chắc chắn biết mình đang đứng trước một xu hướng lớn hay một nhịp tăng ngắn.
Ba nhóm tín hiệu phổ biến thể hiện sự đánh đổi này theo những cách khác nhau:
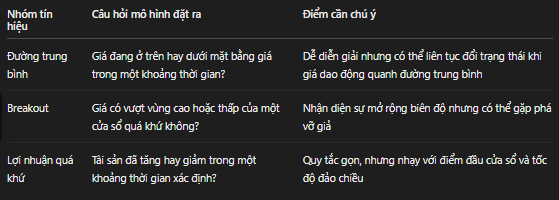
Không có một chỉ báo mặc nhiên tốt nhất trong mọi hoàn cảnh. Đường trung bình ngắn phản ứng nhanh hơn nhưng có thể giao dịch nhiều hơn. Đường trung bình dài lọc được một phần dao động ngắn nhưng có thể thoát muộn. Breakout với cửa sổ ngắn dễ kích hoạt hơn; cửa sổ dài có thể yêu cầu giá đi xa hơn mới xác nhận.
Chọn tham số vì vậy là chọn cách đánh đổi giữa tốc độ phản ứng, nhiễu và chi phí. Nó không phải cuộc thi tìm ra một con số kỳ diệu.
Thứ khó chịu nhất thường là chuỗi giao dịch không đi đến đâu.
Trong thị trường đi ngang, giá có thể vượt ngưỡng mua rồi quay xuống, phá ngưỡng bán rồi bật lên. Hiện tượng này thường được gọi là whipsaw. Nhà đầu tư liên tục hành động theo đúng quy tắc nhưng tài khoản vẫn hao hụt.
Một người nhìn lại biểu đồ có thể hỏi: “Tại sao không đứng ngoài đoạn này?” Câu hỏi hợp lý, nhưng bộ lọc để nhận ra thị trường đi ngang cũng phải hoạt động bằng dữ liệu có sẵn tại thời điểm đó. Nếu chỉ xác định được vùng đi ngang sau khi nó đã kết thúc, bộ lọc chưa có giá trị giao dịch.
Thêm điều kiện xác nhận có thể giảm một số lệnh sai, nhưng cũng có thể khiến hệ thống vào muộn hơn hoặc bỏ lỡ một phần xu hướng tốt. Mỗi lớp lọc cần được đánh giá bằng lợi ích ròng, thay vì bằng cảm giác rằng quy tắc trông “chắc chắn” hơn.
Tỷ lệ giao dịch thắng cũng chưa đủ để đánh giá hệ thống. Một chiến lược thắng ít vẫn có thể có lợi nhuận nếu lãi trung bình lớn hơn lỗ trung bình đủ nhiều.
Ví dụ giả định, với quy mô vị thế bằng nhau, 10 giao dịch gồm sáu giao dịch lỗ 3% và bốn giao dịch lãi 8% sẽ có tổng lợi nhuận số học trên các vị thế là:
6 × (−3%) + 4 × 8% = 14%.
Con số này chưa phải lợi nhuận danh mục theo thời gian: chưa xét lãi kép, thời gian giữ lệnh, vốn nhàn rỗi và các vị thế trùng nhau. Nó chỉ minh họa vì sao tỷ lệ thắng 40% không tự động đồng nghĩa chiến lược kém.
Ở chiều ngược lại, một hệ thống thắng thường xuyên nhưng thỉnh thoảng chịu một khoản lỗ rất lớn vẫn có thể không hiệu quả. Vì vậy, cần xem đồng thời tỷ lệ thắng, lãi/lỗ trung bình, mức lỗ cực đoan và chi phí.
Với người thực hiện, thách thức lớn là duy trì kỷ luật sau chuỗi lỗ. Sau nhiều lần mua rồi cắt lỗ, tín hiệu tiếp theo thường tạo cảm giác thiếu thuyết phục nhất. Nhưng cũng không thể dùng lý do “xu hướng lớn sắp đến” để bảo vệ hệ thống vô thời hạn. Cần có lịch đánh giá và tiêu chí xem xét lại mô hình được xác định trước.
Trend following chỉ có ý nghĩa khi nhà đầu tư chấp nhận được cả hai mặt: tham gia muộn và thoát muộn để có cơ hội giữ một chuyển động dài; đồng thời chịu những lần thử thất bại khi chuyển động không tiếp diễn.
PHẦN 2. Time-Series Momentum: bằng chứng có giá trị, nhưng phải đọc đúng phạm vi
Nghiên cứu Time Series Momentum của Tobias J. Moskowitz, Yao Hua Ooi và Lasse Heje Pedersen, đăng trên Journal of Financial Economics năm 2012, là một nguồn quan trọng về chủ đề này. Nhóm tác giả nghiên cứu 58 hợp đồng futures và forwards thuộc các nhóm chỉ số cổ phiếu, tiền tệ, hàng hóa và trái phiếu chính phủ. Họ ghi nhận tính tiếp diễn của lợi nhuận trong các khoảng từ một đến 12 tháng, cùng hiện tượng đảo ngược một phần ở những thời hạn dài hơn trong mẫu nghiên cứu.
Bộ dữ liệu gốc được AQR công bố đi kèm nghiên cứu có các chuỗi nhân tố time-series momentum long/short theo tháng từ tháng 1/1985 đến tháng 12/2009. Đây là bằng chứng lịch sử trong một thiết kế cụ thể, không phải kết quả dự báo cho thị trường hiện tại hoặc cho một danh mục cổ phiếu Việt Nam.
Điểm cần phân biệt đầu tiên là time-series momentum và cross-sectional momentum trả lời hai câu hỏi khác nhau.
Time-series momentum nhìn vào lịch sử của chính tài sản: tài sản này đang tăng hay giảm theo thước đo được chọn? Cross-sectional momentum so sánh các tài sản với nhau: tài sản nào đang mạnh hơn những tài sản còn lại? Nghiên cứu gốc nhấn mạnh sự khác biệt này.
Ví dụ, trong một giai đoạn thị trường giảm, cổ phiếu A giảm 5%, B giảm 15% và C giảm 25%. A có thể đứng đầu bảng xếp hạng sức mạnh tương đối. Nhưng nếu quy tắc xu hướng tuyệt đối yêu cầu lợi nhuận quá khứ dương, A vẫn không đủ điều kiện mua.
Sự phân biệt này quan trọng đối với danh mục long-only. Một hệ thống luôn chọn những cổ phiếu mạnh nhất có thể vẫn đầu tư gần hết vốn khi toàn thị trường đi xuống. Một hệ thống chỉ mua khi xu hướng riêng của cổ phiếu đạt điều kiện có thể giữ một phần lớn tiền mặt. Hai cách làm có mức độ tiếp xúc thị trường và cấu trúc rủi ro khác nhau.
Tại sao xu hướng có thể tiếp diễn?
Một số cách giải thích có thể được xem xét: thông tin được tiếp nhận không đồng thời, nhà đầu tư điều chỉnh kỳ vọng dần dần, các tổ chức triển khai vị thế qua nhiều phiên hoặc dòng vốn duy trì theo một hướng trong thời gian dài. Đây là các giả thuyết về cơ chế, không phải bằng chứng rằng mọi xu hướng giá đều do một nguyên nhân giống nhau.
Một mô hình có thể hữu ích về dự báo mà chưa xác định được đầy đủ quan hệ nhân quả. Tuy nhiên, hiểu cơ chế giả định vẫn giúp thiết kế kiểm tra. Nếu cho rằng xu hướng đến từ thông tin được phản ánh chậm, cần xem hiệu quả có thay đổi giữa các nhóm thanh khoản hay không. Nếu cho rằng nó gắn với dòng vốn kéo dài, cần kiểm tra điều gì xảy ra khi dòng tiền đảo chiều nhanh.
Không nên dùng một câu chuyện hợp lý để thay thế việc kiểm định. Cũng không nên vì chưa giải thích được mọi cơ chế mà bỏ qua dữ liệu. Hai phần cần hỗ trợ và giới hạn lẫn nhau.
Tín hiệu đúng hướng chỉ là một phần của chiến lược.
Một hệ thống đầu tư còn phải quyết định mỗi vị thế lớn bao nhiêu, các vị thế liên quan với nhau thế nào và tổng danh mục được phép chịu rủi ro đến đâu.
Giả sử hai tài sản đều có tín hiệu tăng, nhưng một tài sản thường biến động mạnh gấp đôi tài sản còn lại. Phân bổ cùng số tiền cho cả hai không có nghĩa chúng đóng góp rủi ro ngang nhau. Một cách điều chỉnh là giảm tỷ trọng của tài sản có biến động ước lượng cao hơn.
Ở dạng minh họa:
Quy mô vị thế ∝ Mức độ tín hiệu / Biến động ước lượng.
Đây mới là công thức định hướng, chưa phải quy tắc hoàn chỉnh. Cần xác định cửa sổ ước lượng biến động, giới hạn tỷ trọng, mức sàn cho biến động và cách xử lý dữ liệu bất thường. Nếu biến động lịch sử rất thấp, phép chia đơn giản có thể đề xuất một vị thế quá lớn.
Điều chỉnh theo biến động cũng không bảo đảm rủi ro thực tế nằm đúng mục tiêu. Biến động có thể tăng đột ngột. Nhiều cổ phiếu có thể cùng giảm mạnh dù trước đó tương quan thấp hơn. Vì vậy, kiểm soát từng mã không thay thế cho kiểm soát ngành, mức độ tập trung và tổng danh mục.
Đối với nghiên cứu ban đầu, hoàn toàn có thể dùng tỷ trọng đều để tạo một đối chứng dễ hiểu. Sau đó mới bổ sung điều chỉnh theo biến động để đo phần đóng góp riêng. Không nên mặc nhiên coi volatility scaling là điều kiện bắt buộc hoặc là cải tiến chắc chắn.
Danh mục long/short đa tài sản khác căn bản với danh mục cổ phiếu chỉ mua.
Một hệ thống cho phép bán khống có thể tìm lợi nhuận từ xu hướng giảm. Một hệ thống long-only chuyển sang tiền mặt chủ yếu cố giảm thiệt hại khi điều kiện yếu đi. Giảm được khoản lỗ và tạo được lợi nhuận trong thị trường giảm là hai kết quả khác nhau.
Ngoài ra, sở hữu nhiều cổ phiếu chưa chắc tạo mức đa dạng hóa tương đương giao dịch nhiều nhóm tài sản. Hai mươi mã có thể cùng chịu ảnh hưởng của một cú sốc thị trường, một ngành hoặc một nguồn tài trợ vốn.
Khi đánh giá một sản phẩm CTA hay managed futures, cần đọc chiến lược thực tế: giao dịch thị trường nào, dùng tín hiệu nào, có bán khống hay không, sử dụng đòn bẩy ra sao và chi phí được tính thế nào. Tên nhóm sản phẩm không đủ để suy ra cấu trúc danh mục hoặc mức bảo vệ rủi ro.
Cũng không nên mặc định trend following luôn bảo vệ được trước mọi cú giảm mạnh. Một hệ thống đang giữ vị thế mua có thể chịu thiệt hại khi giá giảm đột ngột, trước khi tín hiệu đủ thời gian phản ứng. Nếu sau đó thị trường hồi nhanh, nó còn có thể bán muộn rồi mua lại ở mức cao hơn.
PHẦN 3. Thiết kế một thử nghiệm thực tế cho cổ phiếu Việt Nam
Muốn áp dụng trend following vào cổ phiếu Việt Nam, bước đầu tiên là xác định nhiệm vụ của hệ thống. Một mô hình dùng để chọn cổ phiếu khác với mô hình dùng để điều chỉnh tỷ trọng cổ phiếu toàn tài khoản. Nếu ghép cả hai ngay từ đầu, kết quả có thể đẹp nhưng khó biết phần nào thực sự tạo ra giá trị.
Có thể bắt đầu bằng một mục tiêu cụ thể: kiểm tra xem quy tắc xu hướng có giúp một danh mục long-only cải thiện lợi nhuận sau chi phí hoặc giảm drawdown với mức đánh đổi chấp nhận được hay không.
Các cấu hình dưới đây chỉ là ví dụ thiết kế nghiên cứu. Chúng chưa được kiểm định và không phải bộ tham số khuyến nghị để giao dịch ngay.
Trước tiên, xây dựng phiên bản đơn giản có thể tái tạo.
Một bản thử nghiệm có thể dùng universe VN100 tại từng thời điểm, lọc cổ phiếu thiếu lịch sử hoặc không đạt điều kiện thanh khoản, tính tín hiệu sau phiên cuối tuần và giao dịch từ phiên tiếp theo.
Ví dụ, cổ phiếu đủ điều kiện nắm giữ khi giá đóng cửa đã điều chỉnh vượt đường trung bình 120 phiên. Khi điều kiện không còn thỏa mãn tại ngày đánh giá, tỷ trọng mục tiêu trở về 0. Các mã đủ điều kiện được phân bổ theo quy tắc định trước, có trần tỷ trọng từng mã; phần vốn chưa phân bổ được giữ bằng tiền mặt.
Ngay trong mô tả đơn giản này vẫn còn những câu hỏi phải trả lời:
Có giới hạn số cổ phiếu được giữ không, và nếu có thì chọn theo tiêu chí nào?
Khi số mã đủ điều kiện ít, có cho phép mức tập trung tăng lên không?
Danh mục điều chỉnh mỗi tuần hay chỉ khi trạng thái tín hiệu thay đổi?
Tiền mặt có được tính lợi tức không, và mức lợi tức nào thực sự khả dụng?
Lệnh không thực hiện được có được chuyển sang phiên sau không?
Nếu những câu hỏi này chưa có đáp án, backtest chưa mô tả đầy đủ một chiến lược.
Universe cũng phải phản ánh thông tin lịch sử. Dùng danh sách VN100 hiện tại để kiểm tra nhiều năm trước có thể tạo thiên lệch do bỏ qua các cổ phiếu đã rời chỉ số. Nếu không có lịch sử thành phần đáng tin cậy, cần nói rõ giới hạn ấy trong kết quả.
Tiếp theo, kiểm tra nhiều khung thời gian mà không biến nó thành cuộc săn tham số.
Một cách thử đa khung là xây dựng ba phiên bản độc lập, chẳng hạn dùng đường trung bình 60, 120 và 240 phiên, rồi phân bổ một phần vốn bằng nhau cho mỗi phiên bản.
Khi cả ba cùng có tín hiệu mua, cổ phiếu có thể đạt tỷ trọng mục tiêu đầy đủ. Khi chỉ hai phiên bản còn tín hiệu, tỷ trọng giảm tương ứng. Cách làm này cho phép điều chỉnh theo từng phần thay vì luôn chuyển từ giữ toàn bộ sang không giữ gì.
Tuy nhiên, ba khung thời gian dùng chung một chuỗi giá thường có tín hiệu tương quan cao. Chúng không phải ba nguồn lợi nhuận độc lập. Đa khung có thể giảm phụ thuộc vào một lựa chọn tham số, nhưng không bảo đảm giảm drawdown hoặc tăng lợi nhuận.
Một kiểm tra hữu ích là thay đổi nhẹ các cửa sổ và xem kết quả có thay đổi quá lớn không. Nếu chiến lược tốt ở 120 phiên nhưng kém hẳn tại các cửa sổ lân cận, cần tìm nguyên nhân. Một vùng tham số tương đối ổn định có sức thuyết phục hơn một điểm tối ưu đứng riêng lẻ.
Bộ lọc thị trường cần có bài kiểm tra riêng.
Có thể bổ sung điều kiện giảm tỷ trọng cổ phiếu khi chỉ số thị trường nằm dưới một đường trung bình dài hạn. Nhưng bộ lọc ấy phải được đánh giá cả ở giai đoạn giảm lẫn hồi phục.
Lợi ích có thể là giảm mức tiếp xúc trong một xu hướng giảm kéo dài. Chi phí có thể là bán sau khi thị trường đã giảm đáng kể và mua lại sau khi giá phục hồi. Nếu chỉ trình bày khoản lỗ tránh được mà không trình bày lợi nhuận bị bỏ lỡ, báo cáo sẽ thiếu một nửa sự đánh đổi.
Nên chạy lần lượt phiên bản chỉ có tín hiệu từng mã, phiên bản thêm bộ lọc thị trường và phiên bản thêm điều chỉnh rủi ro. Nhờ đó, có thể xác định drawdown giảm nhờ chọn cổ phiếu, nhờ giảm tỷ trọng chung hay nhờ cách phân bổ.
Giá phát tín hiệu và giá khớp lệnh phải được tách rõ.
Nếu mô hình sử dụng giá đóng cửa thứ Sáu để tính tín hiệu, không thể mặc nhiên coi toàn bộ lệnh đã khớp tại chính mức giá đó sau khi biết kết quả. Bản mô phỏng cần dùng một quy tắc thực hiện ở thời điểm sau, phù hợp với thông tin và dữ liệu sẵn có.
Giá mở cửa phiên kế tiếp có thể là một giả định kiểm thử, nhưng không bảo đảm toàn bộ quy mô lệnh đều khớp được ở mức giá ấy. Nếu dùng giá bình quân phiên, phải giải thích được cách thực hiện lệnh tương ứng và giới hạn khối lượng tham gia.
Các tình huống giá chạm biên độ, thiếu bên đối ứng, tạm ngừng giao dịch hoặc chưa đủ điều kiện bán theo cơ chế thanh toán áp dụng cần được phản ánh trong mô phỏng. Không nên để phần mềm tự bán ở một mức giá chỉ tồn tại trên bảng dữ liệu nhưng không có khả năng thực hiện lệnh.
Lệnh thoát cũng không bảo đảm mức lỗ tối đa. Một ngưỡng thoát chỉ cho biết khi nào hệ thống yêu cầu giảm vị thế. Nếu giá nhảy qua ngưỡng hoặc thanh khoản không đủ, mức lỗ thực tế có thể lớn hơn dự kiến.
Điều này đặc biệt quan trọng khi kiểm tra các cú đảo chiều mạnh: báo cáo cần cho biết tín hiệu phát ra ngày nào, bắt đầu bán ngày nào, mất bao lâu để hoàn tất và tổn thất trong thời gian chờ thực hiện là bao nhiêu.
Chi phí phải gắn với số tiền thực sự giao dịch.
Giả sử tổng giá trị mua và bán trong một năm bằng tám lần giá trị danh mục bình quân. Nếu giả định chi phí tổng hợp là 0,25% trên giá trị mỗi giao dịch một chiều, phần chi phí ước tính tương đương:
8 × 0,25% = 2% giá trị danh mục bình quân.
Đây là ví dụ minh họa, không phải mức chi phí thị trường hiện hành. Nó cho thấy một lợi thế trước chi phí tương đối nhỏ có thể bị xóa sạch bởi turnover.
Cần định nghĩa turnover nhất quán. Có báo cáo dùng tổng mua cộng bán; có báo cáo dùng một nửa tổng đó. Áp cùng một hệ số chi phí cho hai định nghĩa khác nhau có thể tạo sai lệch lớn.
Thay vì chỉ chạy một kịch bản, nên kiểm tra chi phí cơ sở và các kịch bản bất lợi hơn. Với danh mục quy mô lớn, cũng cần giới hạn tỷ lệ lệnh so với thanh khoản giao dịch. Khi giới hạn này làm lệnh phải trải qua nhiều phiên, lợi nhuận có thể khác đáng kể so với backtest khớp ngay.
Đối chứng phải giúp trả lời đúng câu hỏi.
Một chiến lược giữ tiền mặt nhiều có thể giảm drawdown đơn giản vì đầu tư ít hơn. Điều đó vẫn có giá trị với người sử dụng, nhưng chưa chứng minh tín hiệu timing tốt.
Ngoài benchmark cổ phiếu phù hợp, nên so sánh với danh mục cùng universe nhưng không dùng tín hiệu trend, và một phương án cổ phiếu–tiền mặt có tỷ trọng cố định phù hợp để tham khảo. Khi cần, có thể bổ sung so sánh ở mức rủi ro tương đương, đồng thời trình bày rõ cách cân chỉnh.
Nếu chiến lược trend có lợi nhuận thấp hơn nhưng drawdown nhỏ hơn, kết quả cần được mô tả đúng như vậy. Không nên mặc định đó là chiến thắng hay thất bại; đánh giá còn phụ thuộc mục tiêu và mức đánh đổi đã chốt từ đầu.
Không nên bác bỏ hệ thống chỉ vì phần lớn lợi nhuận đến từ số ít xu hướng lớn: đó có thể là đặc điểm của cách giao dịch này. Nhưng cần phân biệt việc thu được nhiều xu hướng khác nhau qua thời gian với việc toàn bộ kết quả phụ thuộc vào một mã hoặc một đợt tăng duy nhất.
Có thể thử loại từng giai đoạn nổi bật để quan sát mức độ phụ thuộc, nhưng không dùng phép thử đó như yêu cầu máy móc rằng chiến lược phải có lợi nhuận sau khi loại hết các giao dịch tốt nhất.
Cuối cùng, chỉ tiêu đánh giá tín hiệu phải phù hợp với nhiệm vụ. Rank IC đo mối liên hệ giữa thứ hạng tín hiệu và thứ hạng lợi nhuận tương lai giữa các cổ phiếu; nó hữu ích khi mô hình có mục tiêu xếp hạng. Với hệ thống chủ yếu quyết định giữ hay không giữ từng tài sản theo thời gian, Rank IC không phải thước đo trung tâm.
Trong trường hợp ấy, cần quan sát lợi nhuận sau tín hiệu, phân phối lãi lỗ, mức rủi ro thực tế và hiệu quả của toàn bộ quy trình. Một mô hình giảm drawdown nhờ giữ nhiều tiền mặt hơn không đồng nghĩa nó dự báo từng cổ phiếu chính xác hơn. Một tín hiệu có thông tin dự báo nhưng giao dịch quá tốn kém cũng chưa tạo ra chiến lược tốt.
Giá trị thực tế của trend following nằm ở một quy trình ra quyết định có thể kiểm tra: khi nào tham gia, giữ bao nhiêu, khi nào giảm vị thế và điều gì xảy ra nếu không giao dịch được như dự kiến. Nhà đầu tư không cần biết trước đỉnh đáy, nhưng phải biết rõ cái giá mình trả để theo đuổi phần giữa của xu hướng.